メディアドゥが2026年10月14日に発表した2027年2月期第2四半期決算は、売上高が583億1000万円と前年同期比8.3%増となりました。電子書籍流通事業の成長に加え、2026年3月に買収した米国の出版社Seven Seas Entertainment, LLCを2Qからのれん償却後ベースで連結に取り込んだことが増収要因です。一方で営業利益は11億8900万円と同15.0%減となり、戦略投資事業の損益悪化が利益面の重荷となっています(決算説明資料)。
親会社株主に帰属する中間純利益は5億800万円で同61.6%減ですが、これは前年同期にMyAnimeList株式売却益を計上していた反動とSeven Seas買収費用の計上という一時的要因が大きく、営業利益ベースの減益幅に比べて目立つ形になっています。同社は3QにFirebrandグループ売却に伴う特別利益15億6000万円を計上する見込みで、これを踏まえ通期純利益予想を27億6000万円(前回予想比15億6000万円増)に上方修正し、合わせて期末配当予想も1株40円から55円に引き上げました。
電子書籍流通事業はキャンペーン効果で減益幅を圧縮
中核の電子書籍流通事業は、2025年7月から取引を開始した「めちゃコミック」の寄与もあり売上高526億9300万円と同4.9%増加しました。セグメント利益は25億200万円で同0.5%減とほぼ横ばいですが、前年の3Qに利益率の高いサービスが終了した影響を受けつつも、夏場のキャンペーン効果でカバーした形です。
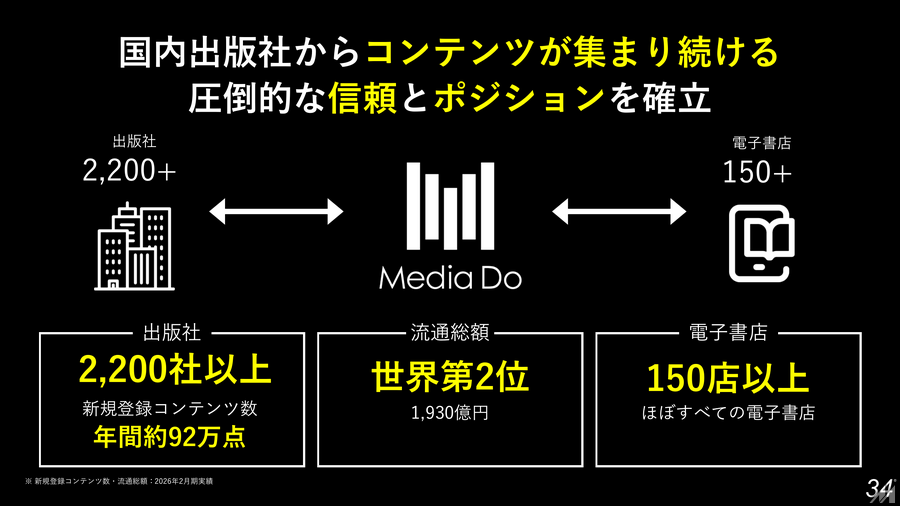
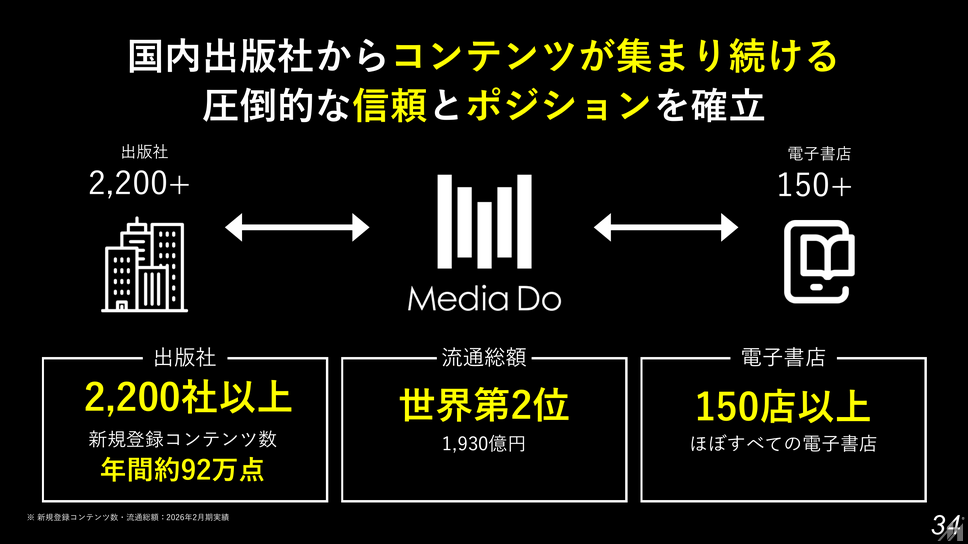
同社は国内最大の電子書籍取次事業者として、出版社2200社以上、電子書店150店以上、取扱コンテンツ326万点以上という取引基盤を持ち、基幹システム連携や話配信管理システムの開発を通じて配信事故率の低減と流通シェア拡大を目指す方針を示しています。
戦略投資事業は増収も損益悪化、国際事業は選択と集中へ
戦略投資事業は売上高62億9800万円で同46.5%増と大きく伸びた一方、セグメント損失は3億9900万円と前年同期の2億4600万円から拡大しました。国際事業はSeven Seasの業績取り込みで増益となったものの、一部海外子会社の費用増が響いています。IP・ソリューション事業では、業績不振が続く日本文芸社の立て直しが課題として挙げられており、同社は「筋肉質な収益構造の構築」に向けた取り組みを継続する姿勢を示しました。
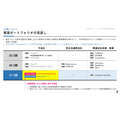
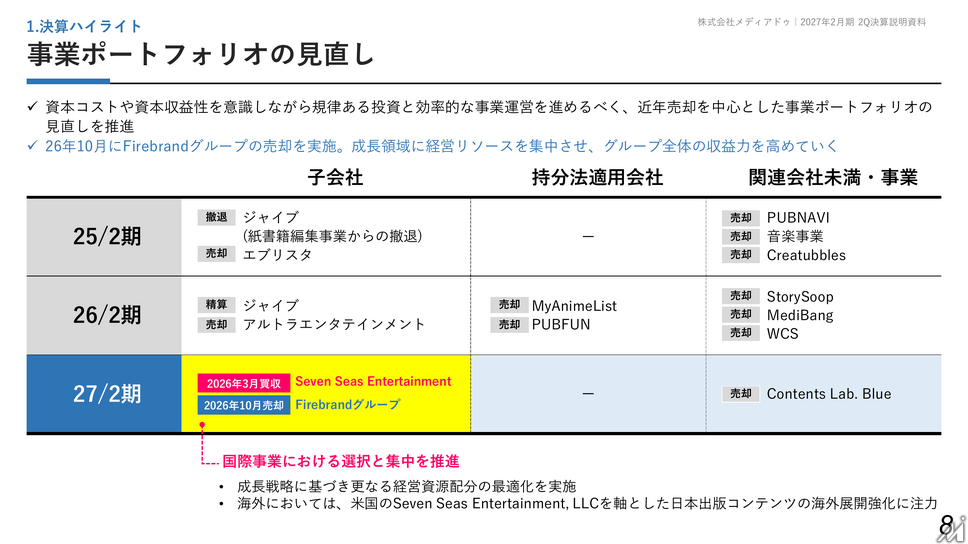
同社は近年、資本コストや資本収益性を意識した事業ポートフォリオの見直しを進めており、2025年2期以降だけでもMyAnimeList、PUBFUN、WCSなど複数の持分法適用会社・事業を売却してきました。今回のFirebrandグループ売却もこの流れに位置づけられ、成長領域への経営リソース集中を狙ったものです。国際事業については米国のSeven Seasを軸に日本の出版コンテンツの海外展開を強化する方針で、海外における選択と集中を進める考えを示しています。
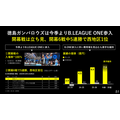
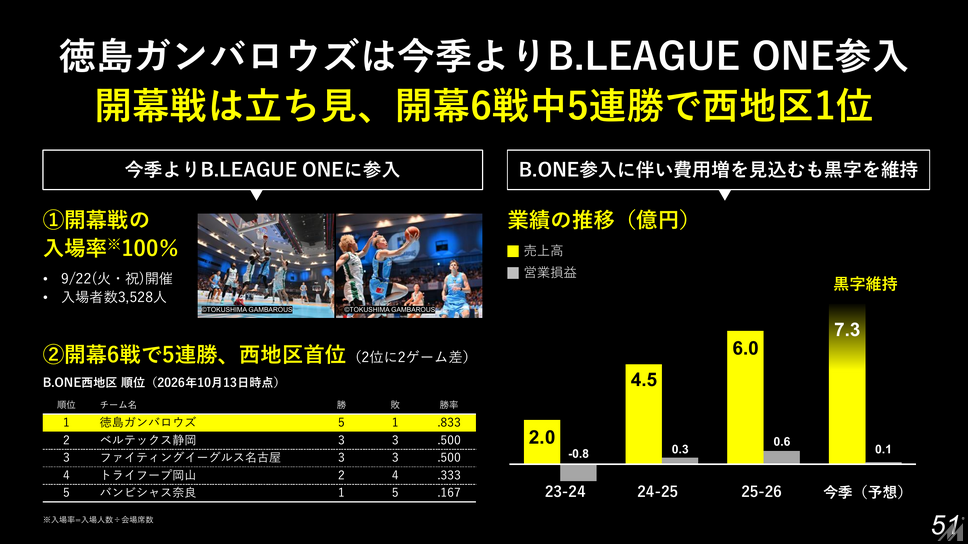
フライヤーでは2025年9月にAIStep、2026年2月にZealoxをそれぞれ子会社化し、グループ収益力の強化を図っています。またSC(Sustainability Creation)事業では、徳島を拠点とするプロバスケットボールクラブ「徳島ガンバロウズ」が増収増益を続け、2026-2027シーズンからB.LEAGUE ONEへの参入が決まるなど、地域活性化事業も着実に成長している状況です。
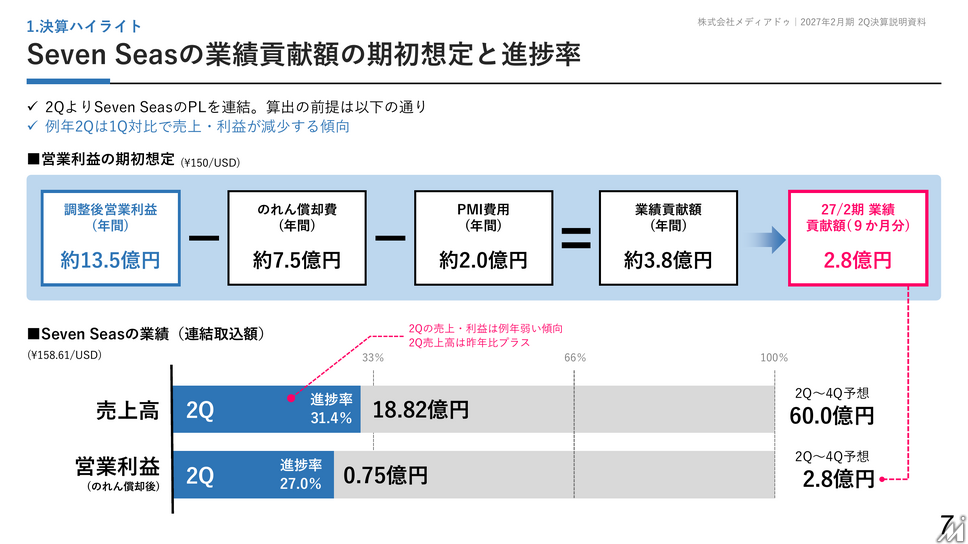
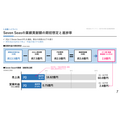
Seven Seasについては、年間調整後営業利益を約13億5000万円と見込む一方、のれん償却費が約7億5000万円、PMI費用が約2億円発生する前提で、通期の業績貢献額を約3億8000万円と試算しています。2Qの売上貢献は18億8200万円で、例年2Qは1Q対比で売上・利益が減少する季節性があるものの、前年比ではプラスで推移しているとしています。