株式会社PR TIMESは2026年10月14日、2027年2月期第2四半期(中間期)決算を発表しました。売上高は50億49百万円で前年同期比8.0%増となった一方、営業利益は17億51百万円で同7.4%減、EBITDAは19億74百万円で同3.4%減と増収減益の着地となりました。第2四半期単独では売上高25億21百万円(前年同期比106.4%)で四半期として過去最高を更新したものの、2四半期連続で成長率10%には届いていません(決算説明資料)。
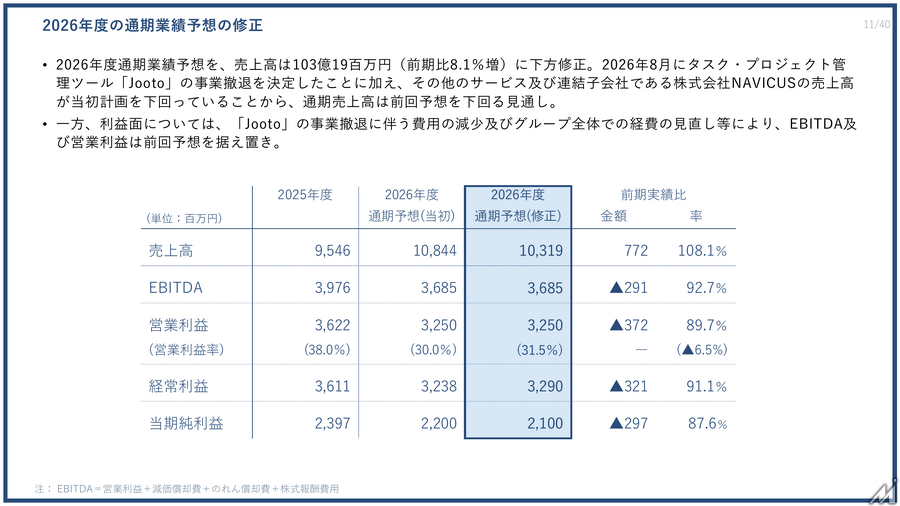
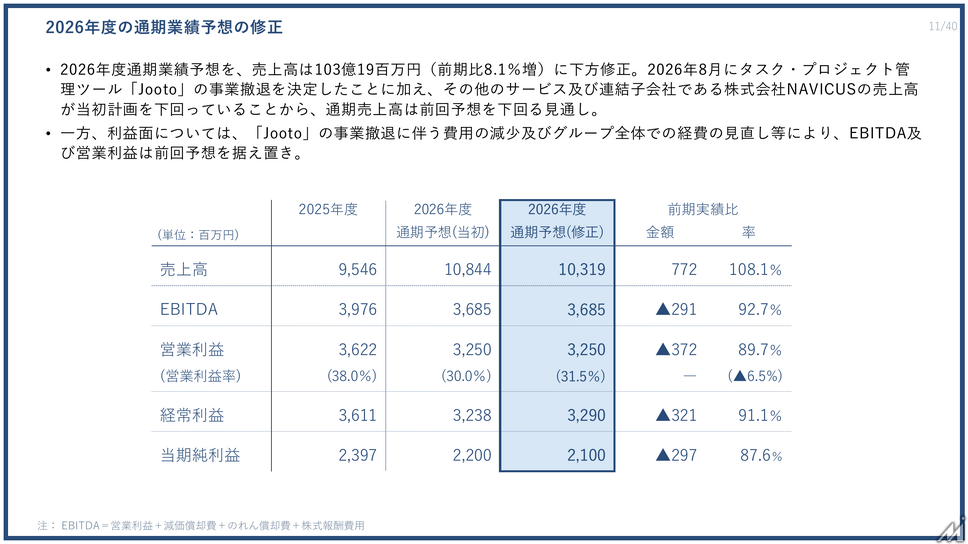
通期の業績予想については、売上高を103億19百万円(前期比8.1%増)へ下方修正しました。タスク・プロジェクト管理ツール「Jooto」の事業撤退決定に加え、連結子会社の株式会社NAVICUSなど一部サービスの売上高が計画を下回っていることが要因です。一方でEBITDAと営業利益の予想は据え置いており、Jootoの事業撤退に伴う費用減少とグループ全体での経費見直しにより、利益面の目減りは吸収できる見通しです(決算短信)。
基幹事業は拡大続く、Jootoは撤退へ
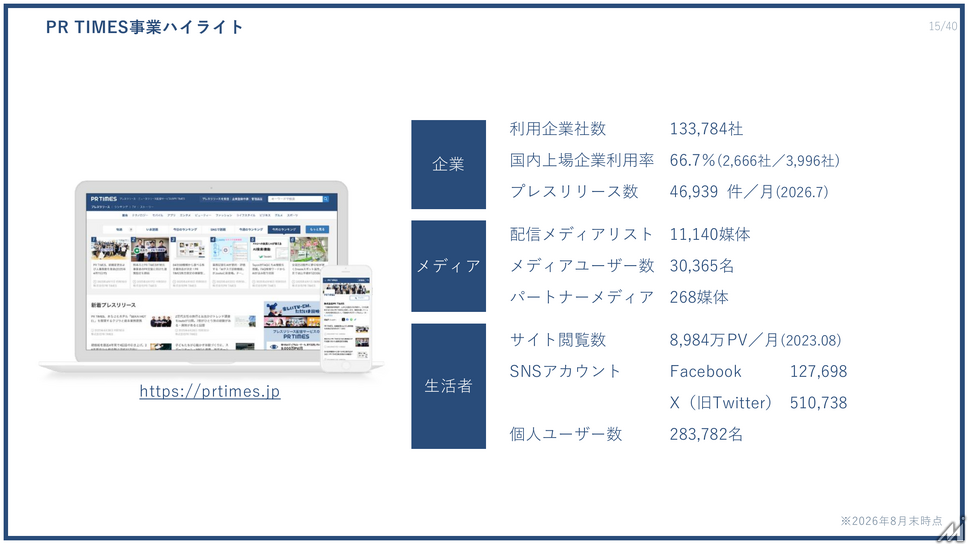
主力のプレスリリース配信サービス「PR TIMES」は堅調な拡大を継続しています。中間期の利用企業数は13万3784社(前年同期比14.4%増)に達し、国内上場企業の66.7%が利用する規模になりました。プレスリリース件数は2026年7月に月間4万6939件と過去最高を記録し、累計配信件数は300万件を突破しています。期間契約プランの契約社数も3,676社(同13.7%増)と成長基調を維持しており、基幹事業の裾野拡大が同社の業績を下支えしています。
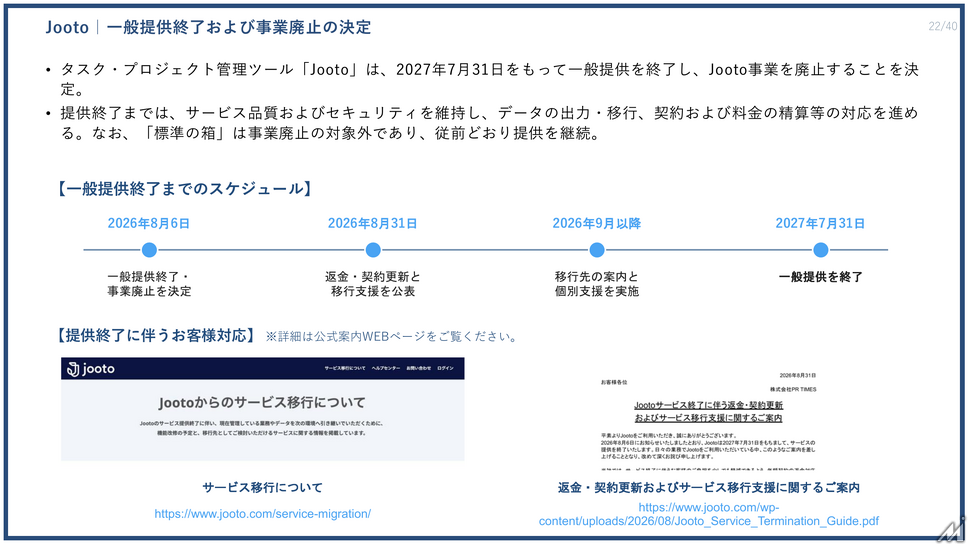
一方、タスク・プロジェクト管理ツール「Jooto」については、2026年8月6日付で一般提供終了と事業廃止を決定しました。2027年7月31日をもって提供を終了し、既存顧客へのサービス品質維持やデータ移行、契約精算などの対応を進める方針です。なお、トヨタ自動車向けに提供する業務管理ツール「標準の箱」は廃止対象外で、従前通り継続します。カスタマーサポートツール「Tayori」は有料利用数1,624アカウント(同7.3%増)、1アカウントあたり平均利用単価1万927円(同10.4%増)と、単価・件数ともに伸びています。
四半期販管費はスタジアムでの施策も
第2四半期の販管費は12億88百万円(前年同期比130.6%)に膨らみ、営業利益率を34.5%に押し下げました。内訳をみると、営業・マーケティング費用(S&M)はロサンゼルス・ドジャースとのパートナーシップに伴うスタジアムでのアクティベーションなどが含まれ、対売上高比34.6%を占めています。研究開発費(R&D)は既存サービスの機能強化に充てられ、対売上高比8.5%。一般管理費(G&A)は同8.0%と、10%未満の水準を継続して維持しています。広告宣伝費は2億5百万円で前年同期比124.6%増と、認知拡大に向けた投資が続いている状況です。
中期目標「Road to Milestone2030」と資本配分方針
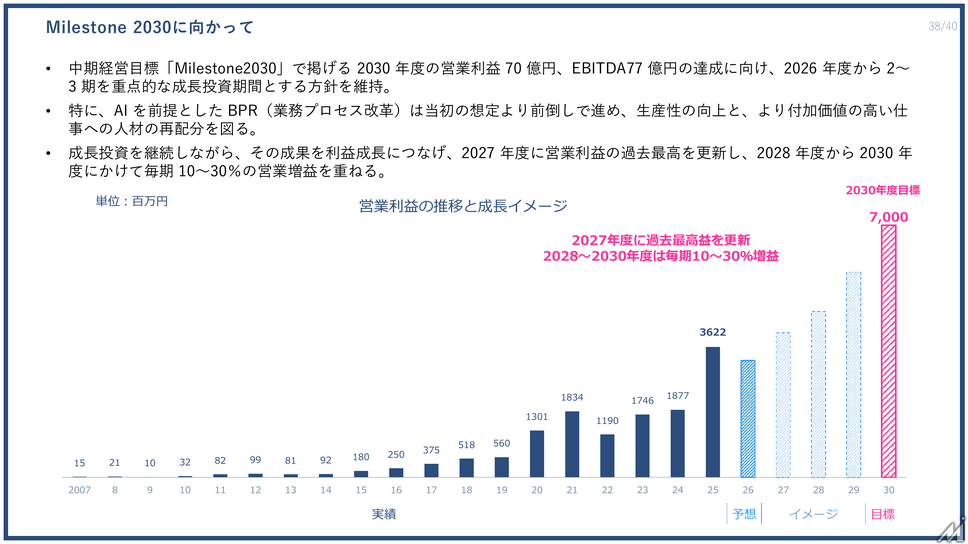
同社は2030年度に向けた中期目標「Road to Milestone2030」で、営業利益70億円、EBITDA77億円の達成を掲げています。Jootoの事業廃止により浮いた資本・人材を成長領域へ再配分し、AIの利活用などを含む次の成長投資を利益成長につなげる考えです。積極投資を続けながら早期に増益軌道へ回帰し、2027年度には過去最高益の更新を計画。2028年度から2030年度にかけては毎期10~30%の増益を重ねる見通しを示しています。
あわせてM&A・戦略投資枠を2030年度末までに45億円設定したことも明らかにしました。投資基準を満たす案件に限って実行し、未使用額の50%以上は原則として特別配当で株主に還元する方針です。これに伴い配当予想もDOE9%以上を基準に74円30銭(前期比438.4%増)へ修正しています。