Anthropic, PBCは2026年10月26日、米証券取引委員会(SEC)に新規株式公開(IPO)に向けたForm S-1の登録届出書を提出しました。ナスダック・グローバル・セレクト市場にクラスA普通株式を「ANT」のティッカーで上場する計画です。発行株式数や想定価格帯、調達額は届出書でまだ空欄のままで、届出書も有効化されていません(Anthropic Form S-1)。
数百ページに及ぶ届出書からは、急拡大する売上の中身に加え、コンピュートに偏った費用構造、大口顧客への依存、そして創業者と独立した信託が経営を左右する独自の統治の仕組みが見えてきます。
上半期売上は約163億ドル、本業の赤字は6.9億ドルまで縮小
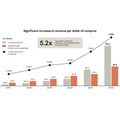
売上高は2023年の4100万ドルから、2024年に3億8600万ドル、2025年に45億8500万ドルへと伸び、2026年1月から6月の半年間では162億8600万ドルに達しました。前年同期の11億6300万ドルの約14倍です。2026年4月から6月の3カ月間に限ると、売上高は前年同期比1368%増でした。
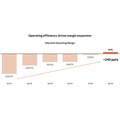
一方、本業の損益を示す営業損失は、2025年上半期の21億3500万ドルから、2026年上半期は6億9300万ドルへと大きく縮小しました。営業損失の売上高に対する比率は、前年同期の約184%から約4%まで下がった計算です。2025年通期の営業損失は80億6000万ドルでした。
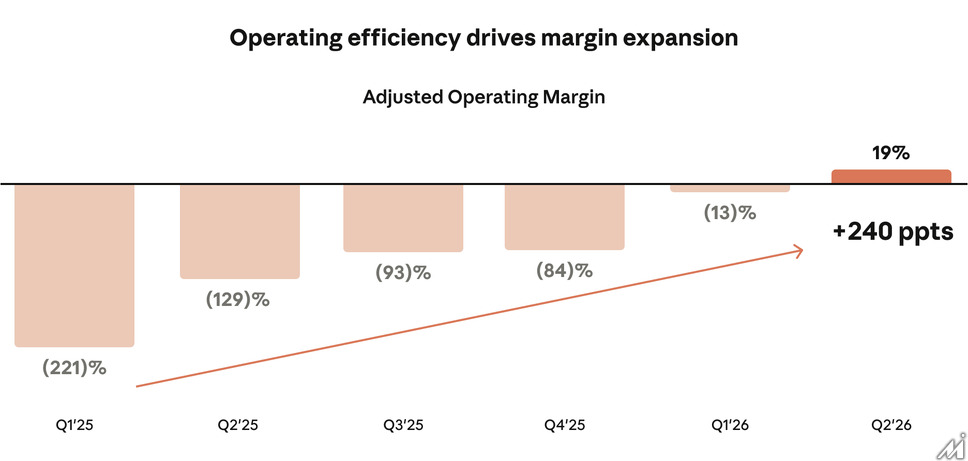
四半期単位では黒字化も見えてきました。2026年4月から6月の3カ月間は営業利益が10億ドル、営業利益率は8%で、前年同期の営業損失12億ドル(営業利益率マイナス152%)から黒字に転じています。株式報酬などを除いた同社独自の指標である調整後営業利益率は19%(調整後営業利益22億ドル)でした。
それでも2026年上半期の純損失は807億4800万ドルに膨らんでいます。最大の要因は、転換社債・デリバティブ負債・SAFEの公正価値変動による723億8800万ドルの損失で、企業価値の上昇に伴って発行済み転換社債の評価額が増えたことによるものです。このほか、社債の購入契約に関わる資産・負債の評価で約88億ドルの費用を計上しました。いずれも現金の流出を伴う事業上の赤字とは性質が異なります。