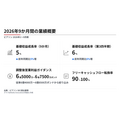
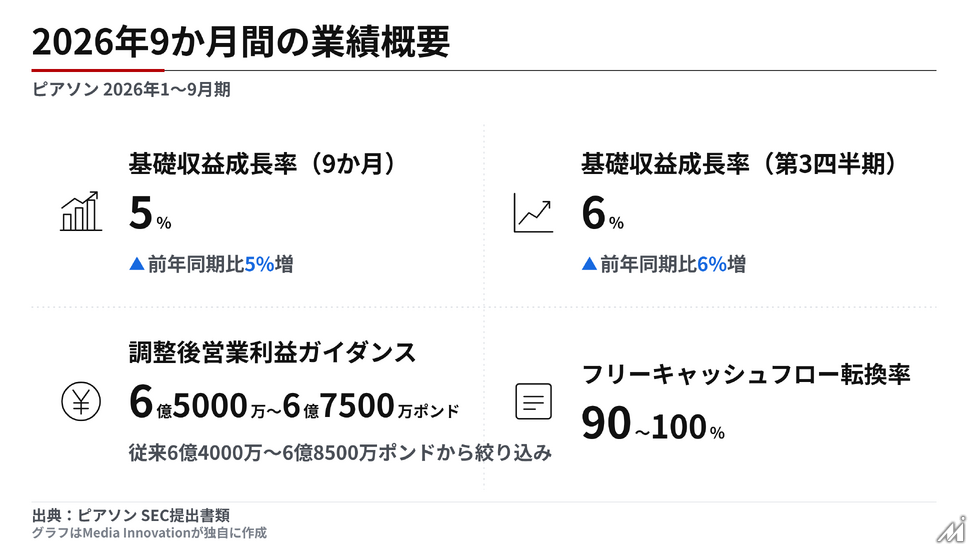
英教育大手ピアソン(Pearson plc)は2026年10月22日、2026年9月期(1~9月)の業績を開示しました。基礎収益(underlying revenue)は9か月間で前年同期比5%増となり、第3四半期(7~9月)は6%増へと成長が加速しました。(SEC提出書類)。
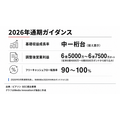
会社は2026年通期ガイダンスである中一桁台(mid-single digit)の基礎収益成長を達成できる見通しを維持し、調整後営業利益のレンジを従来の6億4000万~6億8500万ポンドから6億5000万~6億7500万ポンドへ絞り込みました。為替レートは2025年末時点のポンド/ドル1.35を前提としています。フリーキャッシュフロー転換率は90~100%を見込みます。
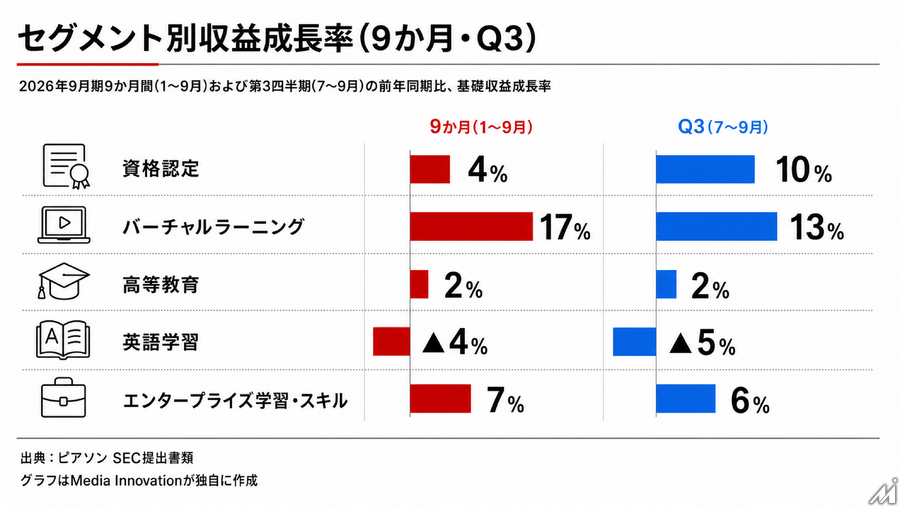
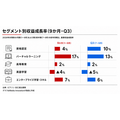
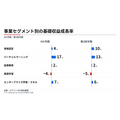
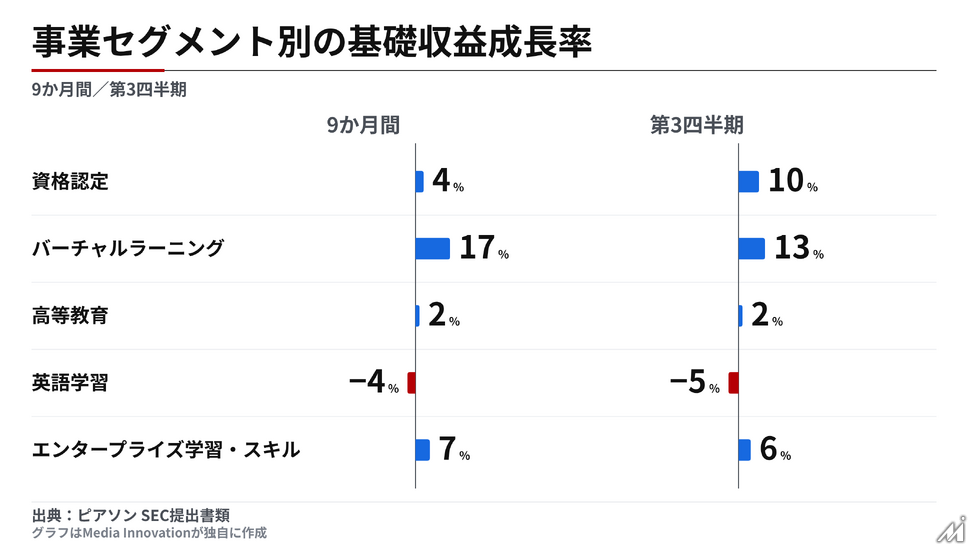
事業セグメント別の基礎収益成長率(9か月/第3四半期)は、資格認定(Assessment & Qualifications)が4%/10%、バーチャルラーニングが17%/13%、高等教育(Higher Education)が2%/2%、英語学習(English Language Learning)がマイナス4%/マイナス5%、エンタープライズ学習・スキル(Enterprise Learning & Skills)が7%/6%でした。
資格認定分野では、アンソロピック(Anthropic)との世界的な認定プログラムを含む新規契約の立ち上がりが第3四半期の成長を押し上げました。臨床評価(Clinical Assessment)は国際市場での浸透や価格改定、デジタル製品の伸びにより9か月で8%増。
米国の州統一学力評価では、ペンシルベニア州で2027~2028年度から始まる長期契約を新たに獲得しました。バーチャルラーニングは2026/27学年度の秋学期在籍者数が8%増え、新たに5校を開校して運営校数は32州46校となり、ノースカロライナ州で初の学校を開設しています。
英語学習(PTE:Pearson Test of English)は、前年に実施したテスト仕様改善の反動と、移民政策の厳格化や地政学的混乱による市場環境の悪化が響き、9か月でマイナス4%でした。一方、団体向け(Institutional)事業はイタリア・ポーランド・スペインの教育省改革に対応した新教材の投入や、AI適応学習のSquirrel Aiとの提携などで拡大しています。
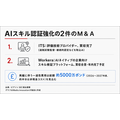
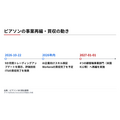
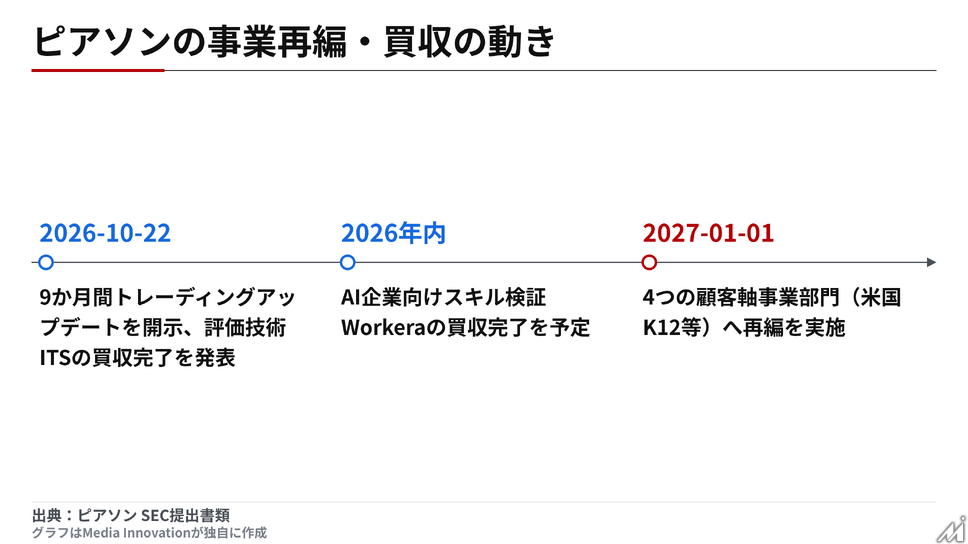
ピアソンは同日、2件の戦略的買収も発表しました。評価技術プロバイダーのITSは買収を完了し、遠隔試験監督や継続的認定などの機能を自社に取り込みます。AIネイティブの企業向けスキル検証プラットフォームを手がけるWorkeraについては買収で合意し、年内の完了を見込んでいます。
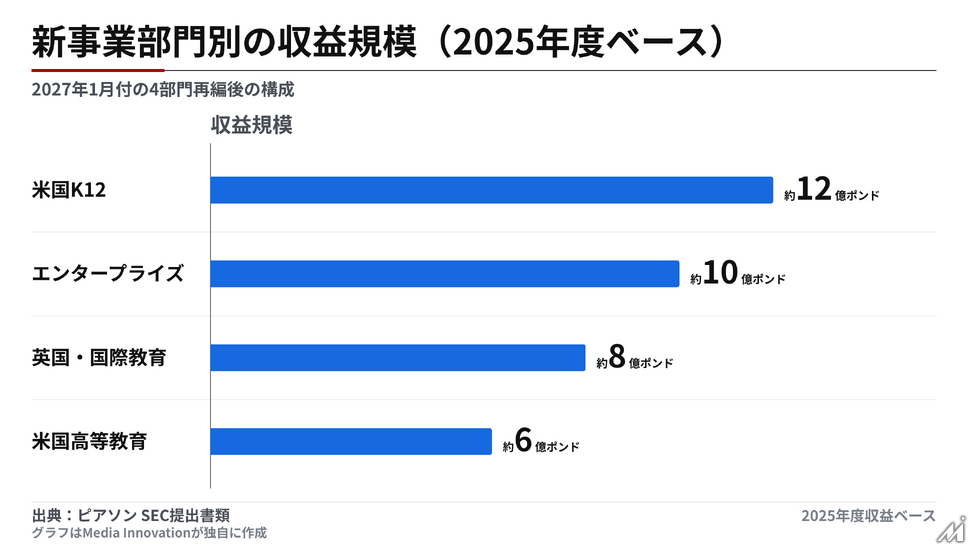
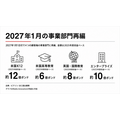
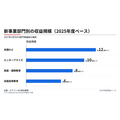
さらに、2027年1月1日付でピアソンを4つの顧客軸の事業部門に再編すると発表しました。2025年度収益ベースで、米国K12(約12億ポンド)、米国高等教育(約6億ポンド)、英国・国際教育(約8億ポンド)、エンタープライズ(約10億ポンド)の構成となります。
この再編に伴い、2026~2027年度を通じて総額約5000万ポンドの一過性の組織再編費用(調整後営業利益からは除外)を見込んでおり、費用は2026年度に偏重し、約半分は非現金コストとなる見通しです。節減分は成長領域の中核能力強化に再投資する方針です。
オマール・アボッシュ最高経営責任者(CEO)は「当四半期に収益成長が加速し、2026年通期ガイダンスの達成に向けて順調に進んでいる。中核の評価・検証能力を強化する2件の質の高い買収により、AI主導経済に必要なスキルの育成・評価・検証を企業に支援する戦略を加速させる。顧客への説明責任を明確にし、商業・製品面の能力を高めるための組織最適化と合わせ、持続的な長期成長を実現する自信をさらに強めている」とコメントしています。
同社は通期で中一桁台の基礎収益成長、調整後営業利益6億5000万~6億7500万ポンド、フリーキャッシュフロー転換率90~100%という見通しを据え置いています。中期的には、年平均40ベーシスポイントの利益率改善を伴う中一桁台の基礎収益成長(年平均成長率)を続けられる立場にあるとしています。
AIによるスキル検証・認証の需要拡大を背景に、評価・認証インフラを核に据えた事業再編とM&Aを同時に進める姿勢は、資格試験や教育コンテンツを手がける国内事業者にとっても参考になります。生成AIの普及で「スキルの客観的な証明」への需要が高まるなか、海外大手が認証技術とAI人材評価の両輪でポートフォリオを組み替える動きは、日本の資格ビジネスやリスキリング支援事業の方向性を考えるうえでも示唆的です。