アイティメディアは2026年11月5日、2027年3月期第2四半期(中間期)決算を発表しました。売上収益は44億15百万円で前年同期比12.6%増、調整後EBITDAは9億94百万円で同22.1%増となり、中間期として過去最高の売上収益を記録しました。
営業利益は9億35百万円で同22.0%増、親会社の所有者に帰属する中間利益は6億44百万円で同23.4%増です。通期業績予想は売上収益92億円、調整後EBITDA22億円を据え置いており、修正はありません(決算短信)。
増収はマジセミ買収が支え、利益を押し上げたのは広告単価
過去最高の売上収益は、二つの要因に分けると中身が見えてきます。BtoBメディア事業の増収はほぼ買収によるもので、全社の増益を大きく押し上げたのはBtoCメディア事業の広告単価の上昇です。
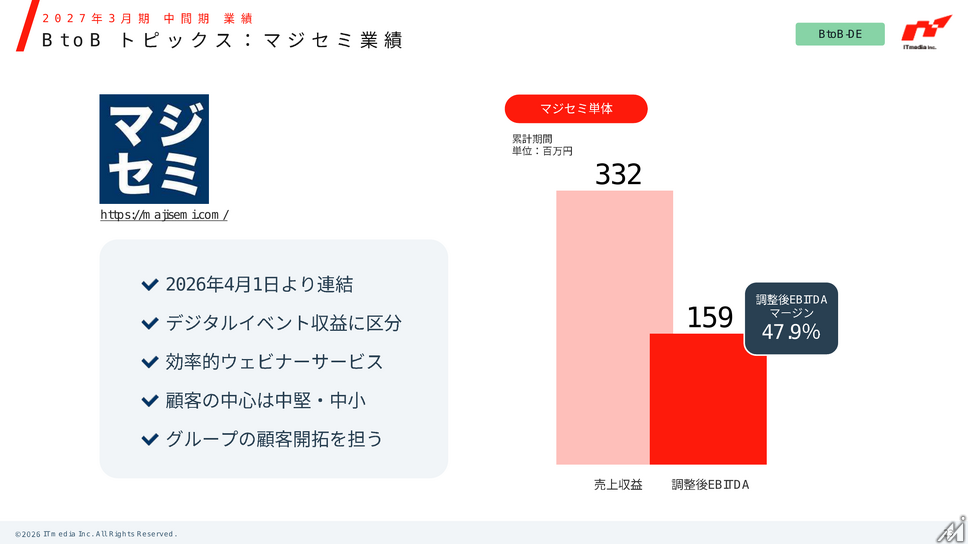
BtoBメディア事業の売上収益は前年同期から3億円増えましたが、2026年4月に連結したマジセミの中間期の売上収益は3億32百万円で、1社で増収額を上回っています。単純に差し引くと、マジセミを除くBtoB事業の売上収益は31億30百万円となり、前年同期の31億61百万円をわずかに下回る計算です(Media Innovationの試算)。前期第3四半期から連結している別の子会社の売上も含んでいるため、既存事業だけで見た伸びはさらに小さくなります。
それでも買収の効果は大きいと言えます。マジセミ単体の調整後EBITDAは1億59百万円で、マージンは47.9%とBtoB事業全体の18.4%を大きく上回ります。BtoB事業の調整後EBITDAの増益額は31百万円にとどまっており、マジセミの利益がなければBtoB事業は減益だった計算です(同)。
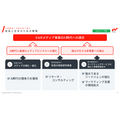
マジセミの顧客は中堅・中小企業が中心で、デジタルイベント収益の顧客数は245社から465社へ89.8%増えました。顧客単価は332万円から232万円へ30.0%下がっており、大型案件ではなく顧客の数で稼ぐ形に変わっています。会社はマジセミを「グループの顧客開拓を担う」存在と位置づけ、外資系の大手顧客がマーケティング活動を絞るなか、中堅・中小の顧客で穴を埋める戦略を描いています(決算説明会資料)。
BtoBメディア事業、マジセミ連結で増収も大手顧客の鈍化が影を落とす
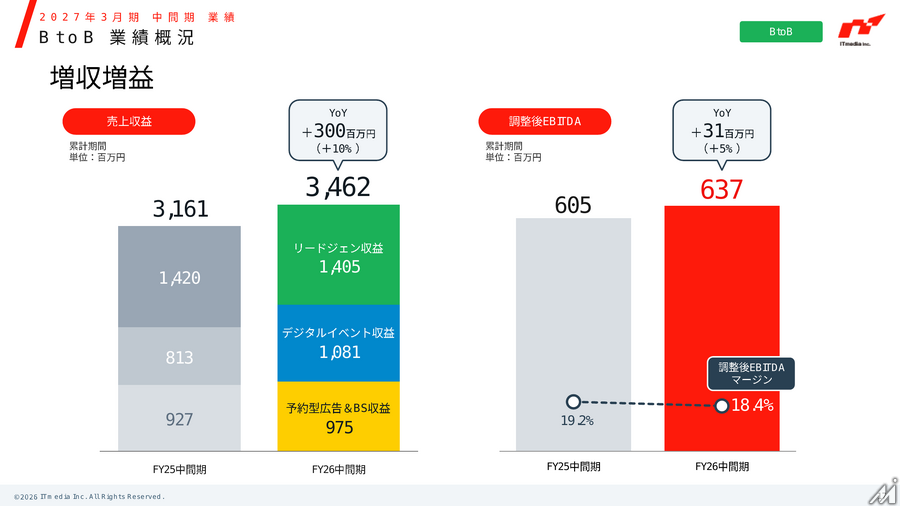
BtoBメディア事業の売上収益は34億62百万円で同9.5%増となりましたが、調整後EBITDAは6億37百万円で同5.1%増にとどまり、EBITDAマージンは18.4%と前年同期から0.8ポイント低下しました。
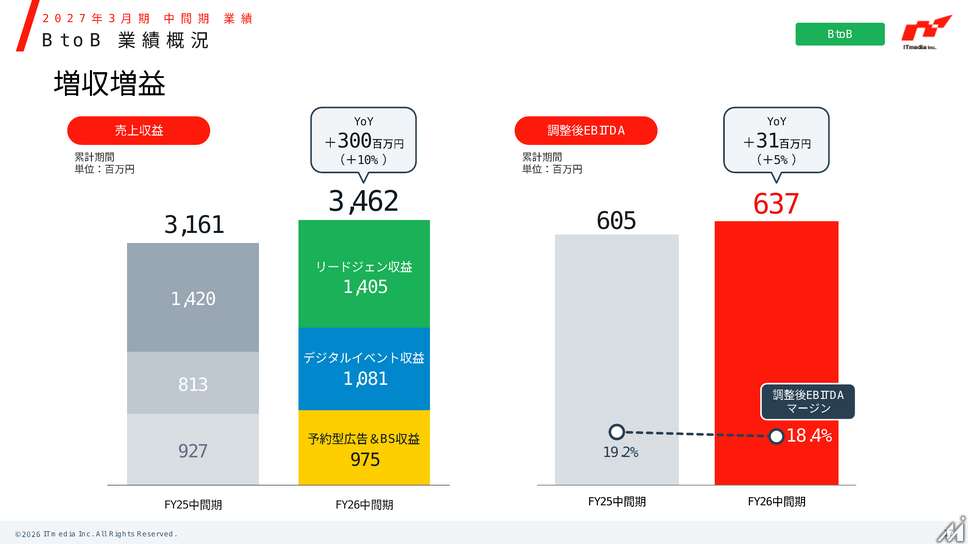
デジタルイベント収益は同32.9%増の10億81百万円となり、マジセミの連結がBtoB事業の増収をけん引しました。
一方でリードジェン収益は14億5百万円で同1.1%減となり、顧客単価も77万円とほぼ横ばいにとどまっています。会社は、Windows 10のサポート終了に伴う前年の法人向けPC特需の反動で一部の外資系大手顧客が鈍化したと説明しており、予約型広告・ブランドソリューション収益はAI領域での認知獲得ニーズを背景に同5.2%増の9億75百万円でした。
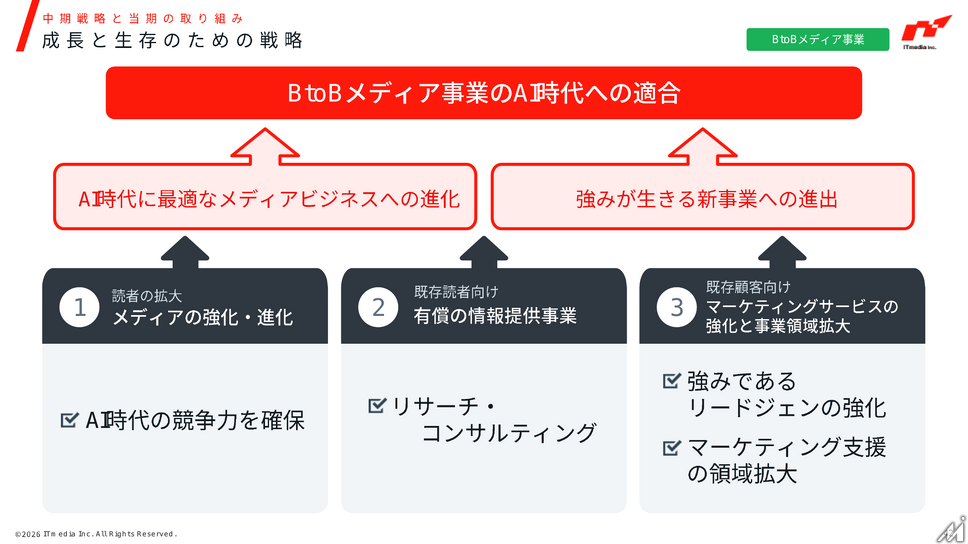
経営陣はAIによる環境変化への対策を中期の重点課題と位置づけており、BtoB領域における検索行動やリード獲得の仕組みの変化に対応する姿勢を示しています。
BtoCメディア事業は特需的な上振れで大幅増益
BtoCメディア事業は売上収益9億52百万円で同25.4%増、調整後EBITDAは3億57百万円で同71.1%増と大きく伸び、EBITDAマージンは37.5%に達しました。
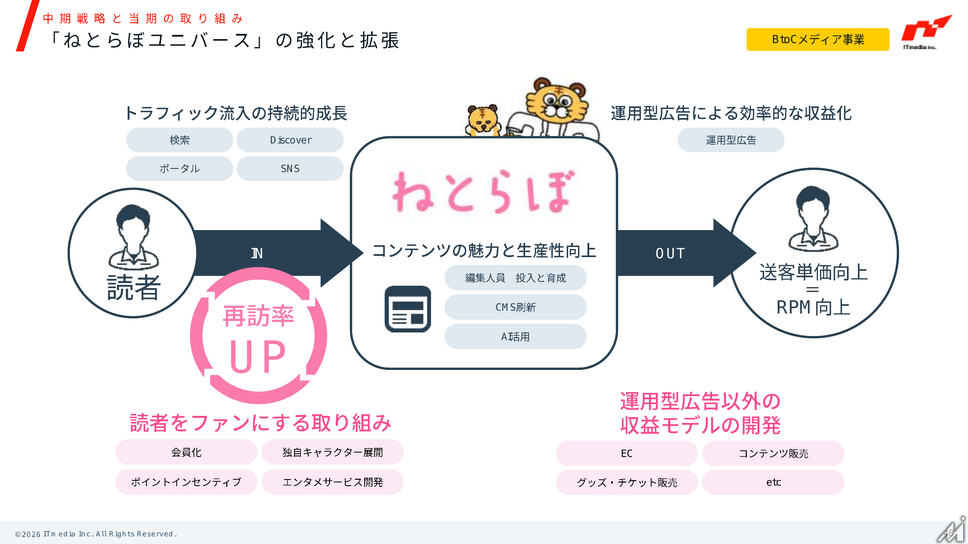
伸びの理由は、読者を増やしたことではなく、1ページあたりの稼ぎを高めたことにあります。月平均のページビューは2億82百万から2億63百万へ6.7%減った一方、広告単価(RPM、1000ページビューあたりの広告収益)は447円から602円へ34.5%上がりました。会社は、前期第1四半期に稼働した新しいCMSによる効率化と、UIやコンテンツ編成の最適化が効いたと説明しています。
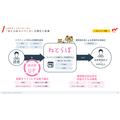
ただし、第1四半期には一時的な特需による広告単価の上振れもありました。下期にこの単価をどこまで保てるかが、BtoC事業の利益の持続性を左右します。中期的な取り組みとしては「ねとらぼユニバース」の強化と拡張を掲げています。
四半期進捗率は通期予想の半分弱、下期の巡航が焦点に
中間期の売上収益は通期予想9,200百万円に対して進捗率48.0%、調整後EBITDAは2,200百万円に対して進捗率45.2%となっています。前期実績に比べると進捗は改善していますが、BtoB事業における大手顧客の単価下落や、マジセミ連結効果の持続性が下期業績を左右する要素になりそうです。
配当については、2027年3月期の期末配当予想を1株あたり50円としており、前期の年間100円から減額となる見込みです。中間期の連結範囲には変更があり、マジセミ株式会社を新たに連結子会社に加えています。財務面では資産合計が93億9百万円、親会社所有者帰属持分比率は79.6%となっており、財務基盤は引き続き高い水準を維持しています。