TBSホールディングスが発表した2027年3月期中間決算は、売上高2150億7300万円(前年同期比2.1%増)、営業利益104億7000万円(同32.0%減)、親会社株主に帰属する中間純利益176億6600万円(同61.1%減)となりました。
売上高は中間期として過去最高を更新した一方、国内外の経済環境の先行き不透明感に伴う広告市況の軟調が響き、増収減益の決算となりました(2026年度 中間期決算資料)。
純利益の大幅な減少は、前年同期に計上していた投資有価証券売却益が縮小した影響が大きく、前年同期の一過性要因の反動によるものです。通期の連結業績予想は、2026年8月6日公表の修正から変更はなく、売上高4350億円、営業利益230億円を見込んでいます。
中核のテレビ事業は広告軟調とコスト増が直撃
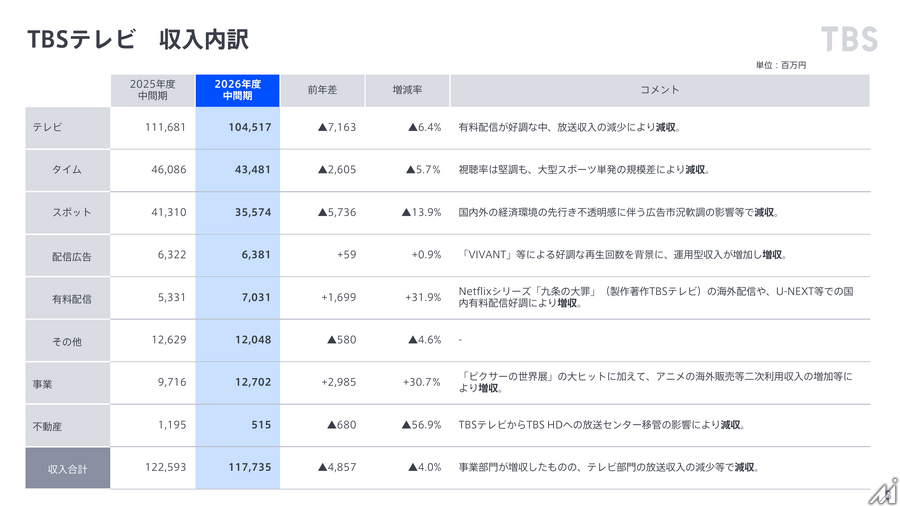
主力のメディア・コンテンツ事業セグメントは、売上高1576億8200万円(同1.7%増)、営業利益41億9300万円(同56.7%減)の増収減益でした。子会社のTBSテレビでは、タイム収入が26億500万円減の434億8100万円、スポット収入が57億3600万円減の355億7400万円と、いずれも減収となりました。広告市況の軟調がスポット収入に影響しました。
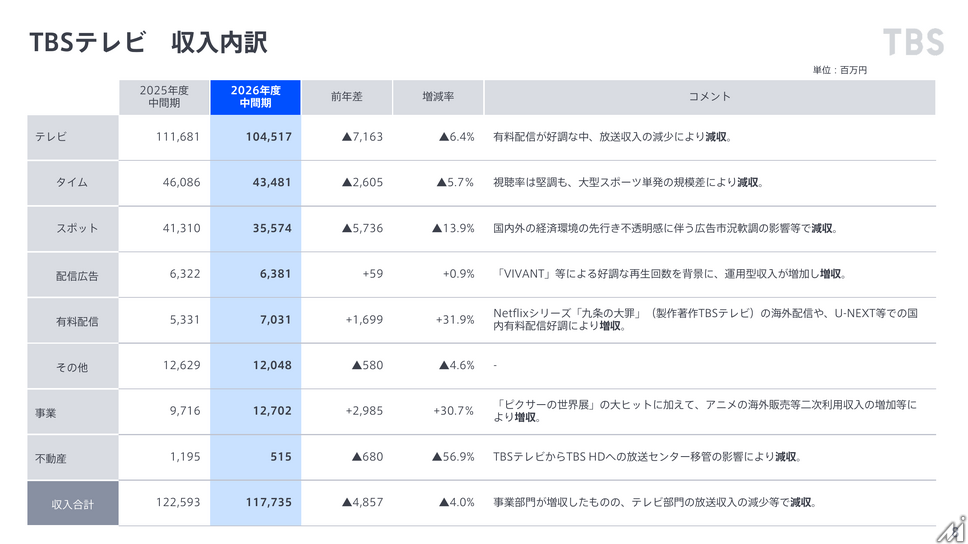
一方、有料配信収入はアニメ「九条の大罪」の世界配信などが寄与し、7031万円増(前年同期比31.9%増)と好調に推移しました。事業部門も「ピクサーの世界展」の好調や舞台「ハリー・ポッターと呪いの子」の観客数増加、アニメ二次利用収入の増加により29億8500万円増収と伸長しています。有料配信やイベント、アニメ二次利用など、放送広告以外の収入が増加しました。
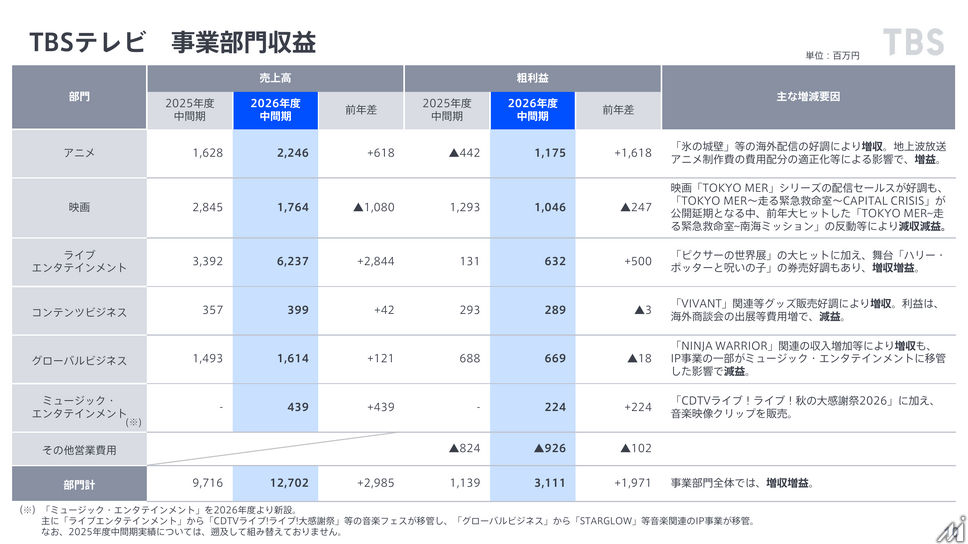
利益面では、放送センター移管に伴う費用増加775百万円のほか、代理店手数料の増加などが重なり、テレビ部門の営業利益は52億3000万円減少しました。利益率の高いスポット収入の落ち込みが収益に影響しました。
ライフスタイル事業はコスト増が利益を圧迫
ライフスタイル事業セグメントは売上高487億400万円(同3.4%増)、営業利益5億5200万円(同67.2%減)でした。
スタイリングライフグループでは、中核の雑貨小売「プラザスタイルカンパニー」がキャラクター商材などで伸長したものの、出店費用や販売促進費の増加が利益を圧迫しました。化粧品の「BCLカンパニー」では主力商品「サボリーノ」の販売が振るわず、「乾燥さん」の伸長ではカバーしきれませんでした。
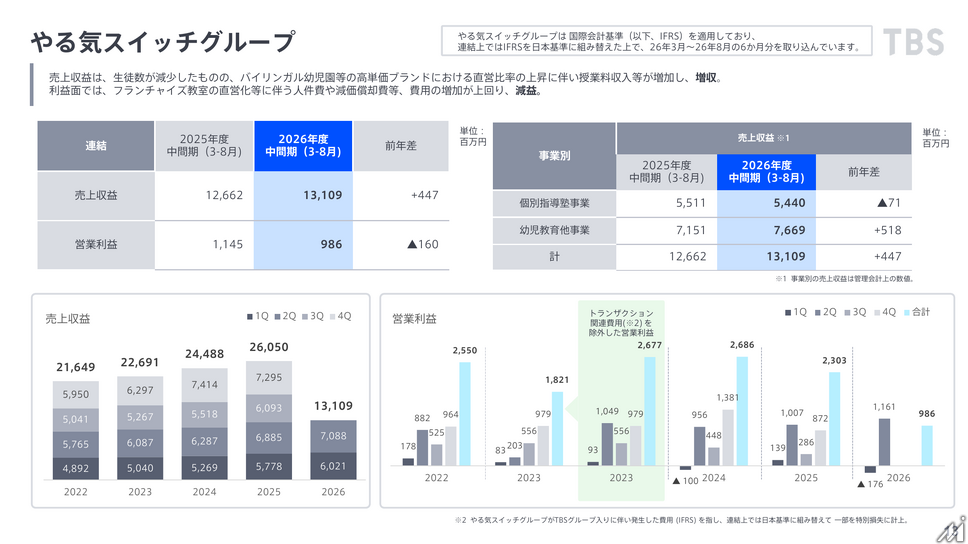
教育事業を展開するやる気スイッチグループは、授業料収入の増加により増収となった一方、フランチャイズ教室の直営化に伴う人件費増加が重荷となり減益となっています。不動産・その他事業は売上高86億8600万円(同2.7%増)、営業利益57億2400万円(同41.9%増)と増収増益を確保し、全社の利益を下支えしました。
連結範囲の拡大と資本政策の進捗
当中間期には株式会社SAND B、株式会社ケイコンテンツ、株式会社ゼノトゥーンの3社を新たに連結範囲へ加えました。
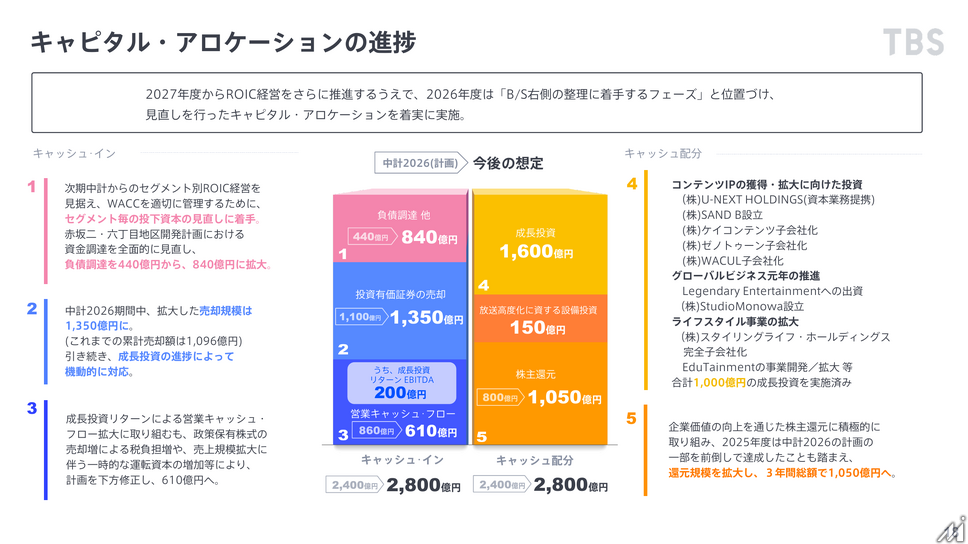
資本政策では、2026年5月に650万株・360億円を上限とする自己株式取得を発表し、同月に450万株を消却したほか、ToSTNeT-3による買付も実施しました。
2026年10月末時点での取得株式総数は473万2800株、取得価額の総額は288億2100万円に達しています。あわせて開示された決算短信では、年間配当予想を100円(前期は84円)とし、第2四半期末配当を50円としています(2027年3月期 第2四半期決算短信)。