米国の経済成長そのものがAI投資に支えられているとの試算も出るなか、その投資が実際の利益につながっているのかという問いが改めて注目を集めているようです。
米投資会社アポロ・グローバル・マネジメントのチーフエコノミスト、トーステン・スロック氏は2026年10月24日、同社の「The Daily Spark」で、テック業界の外ではAIの見返りがまだ見えていないとする分析を公表しました。
スロック氏は売上高、利益率、生産性という3つの切り口からデータを並べ、AI関連の支出がどこに集まっているかにも踏み込んでいました。AIで儲かっているのは誰なのか。その答えは、AIを売る側と使う側でくっきりと分かれているようです。
7社と493社で分かれた明暗
スロック氏が比較したのは、マグニフィセント・セブンと呼ばれる米大手テック7社と、S&P500からその7社を除いた残り493社です。従業員1人あたりの売上高は7社で上昇している一方、493社では横ばいにとどまっているということです。数値は2019年第4四半期を基準にインフレ調整したもので、ブルームバーグやマクロボンドのデータに基づいているとされています。
また、利益率も同じ構図だということです。7社の利益率は上向いているものの、493社には上昇の兆しが見られないと指摘していました。生産性についても、景気循環の影響を調整したサンフランシスコ連銀の全要素生産性を見る限り、AIが伸びを押し上げた形跡は確認できないとしています。
スロック氏はこれらを踏まえ、巨額の投資と熱狂にもかかわらず、テック以外の米国企業にとってAIの財務的な見返りはゼロだと言い切っていました。最終利益に効いてこないため、主流の企業はAIへの支出を絞り始めており、トークンへの支払いを成長の源泉ではなく、利益率を圧迫するコストとして見るようになっているということです。
投資は膨らみ、恩恵は偏る
一方で、ベンチャーキャピタルの出資を受けた企業はトークンへの支出を増やし続けており、主流の企業は最新モデルを必要とせず、対価を払う意思もないと分析していました。Rampのチーフエコノミスト、アラ・カラジアン氏のデータや「Ramp AI Index」をもとに、AI支出がごく少数の企業に偏り、その間で資金が循環している様子も示していました。
エージェント型AIやトークン支出が経済のごく一部にとどまる限り、マクロ経済への影響は非常に限られるというのがスロック氏の見方です。
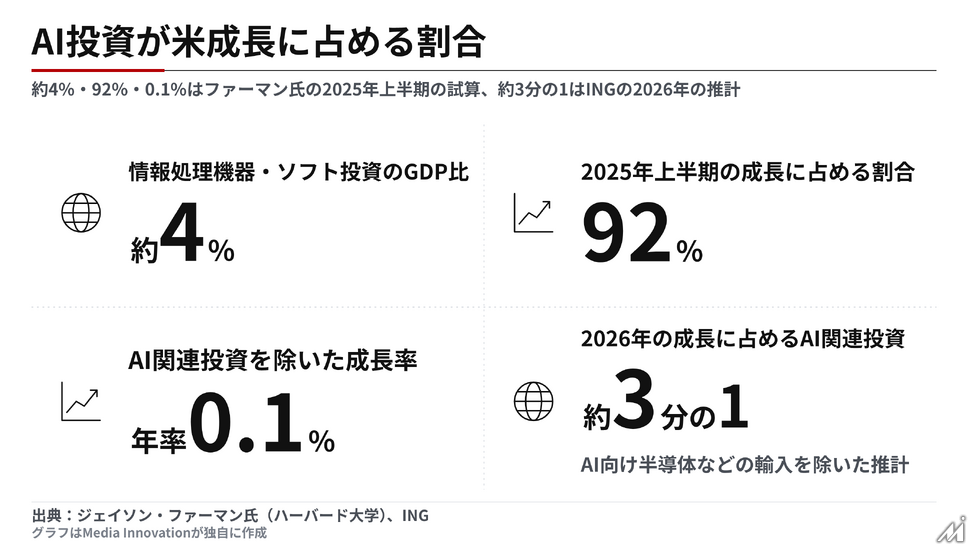
ただし、投資の側から見ると、AIはすでに米国経済の成長を支える柱になっているようです。ハーバード大学のジェイソン・ファーマン氏は、情報処理機器とソフトウェアへの投資がGDPの約4%にすぎないのに、2025年上半期の成長の92%を占め、これを除くと成長率は年率0.1%にとどまると試算していました。もっとも、AI投資がなければ金利や電気料金が下がり、寄与の半分ほどは他の分野で補われた可能性があるとも述べていました(Fortune)。
また、オランダの金融機関INGは、AI向けの半導体などの輸入を差し引くと、AI関連投資が2026年の成長に占める割合は約3分の1になると推計しています。数字に幅はあっても、AI以外の弱さは共通しています。テック以外の企業投資は2024年10~12月期から6四半期連続で前年を下回り、建設で伸びているのはデータセンターと発電所だけだということです。
安くなる知能を収益に変えられるか
今後の焦点としてスロック氏が挙げたのは、モデルのコモディティ化が進むなかで、主流の企業が安価になった知能を売上成長と利益率の改善につなげられるかどうかです。それは口で言うほど簡単ではないかもしれないと述べていました。AIは優れた計算機であっても、ビジネスにおける知能の大半は判断力であり、判断は文脈に左右され、尋ねる相手が人間かモデルかによっても答えが変わるというのがその理由です。
さらに、AIは説明責任や信頼、企業文化、暗黙のルール、倫理上のトレードオフ、公平性を理解していないと強調していました。これらが評判リスクを形づくり、最終的に売上や利益率を左右するという見方です。そのうえで、AIの物語の結末を決めるのは7社ではなく493社の側であり、現時点でテック以外の企業の売上や利益率が改善している証拠はないと結んでいます。