GMOメディアは2026年11月12日、2026年12月期第3四半期(1~9月)の決算を発表するとともに、通期業績予想を下方修正しました。1~9月累計の売上高は4,966百万円(前年同期比8.0%減)、営業利益は469百万円(同41.5%減)で減収減益となりました。
通期予想は売上高6,550百万円(前回予想比12.6%減)、営業利益550百万円(同42.1%減)に修正しています。年間配当予想は1株あたり210円を据え置きました(決算補足説明資料)。
減益の主因はフロー収益の落ち込み
同社は修正の主因について、成果や取引に応じて発生するフロー型の広告収益の減少と説明しています。Web広告単価の下落に加え、前年度好調だった一部美容系商材の競争過熱、学び領域における検索エンジン経由の流入状況の変化が重なりました。
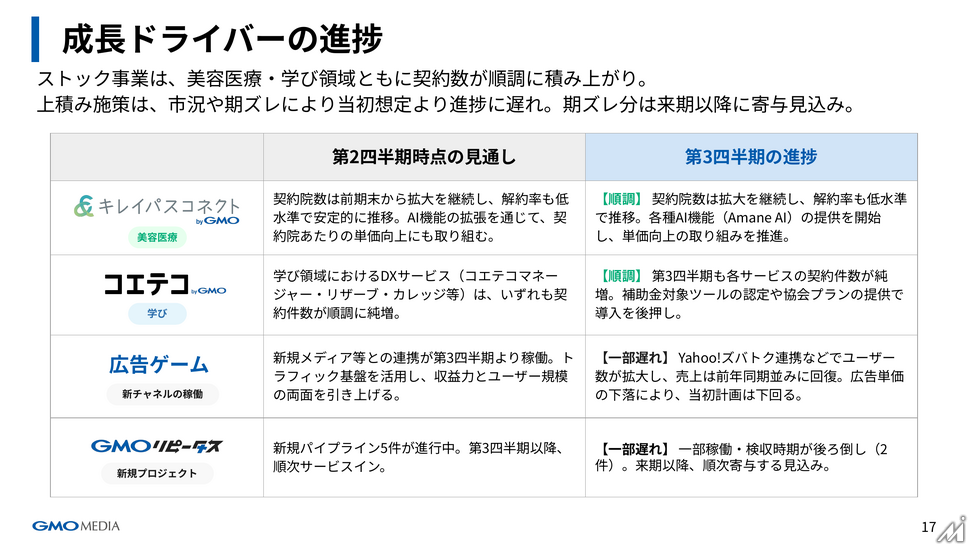
これに、自社およびメディアパートナーのPHP脆弱性対応やセキュリティ総点検に伴う売上減少・費用発生(4Q計上)、ソリューション事業における新規案件2件の稼働・検収時期の後ろ倒しが加わっています。同社はこの期ズレについて失注ではなく時期のずれであり、来期以降に順次収益へ寄与する見込みと説明しています。
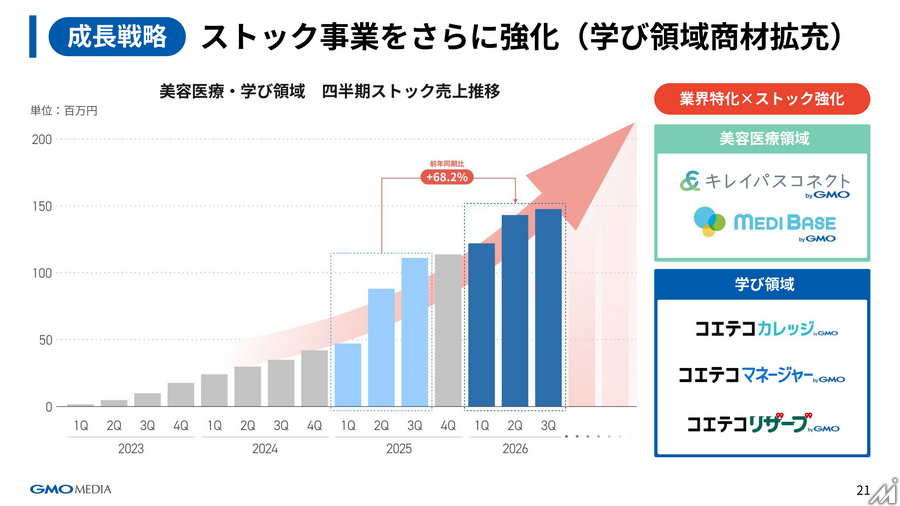
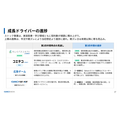
一方で、同社が成長戦略の中心に据える業界特化型事業(美容医療・学び領域)のストック売上高は、前年同期比68.2%増と拡大しました。
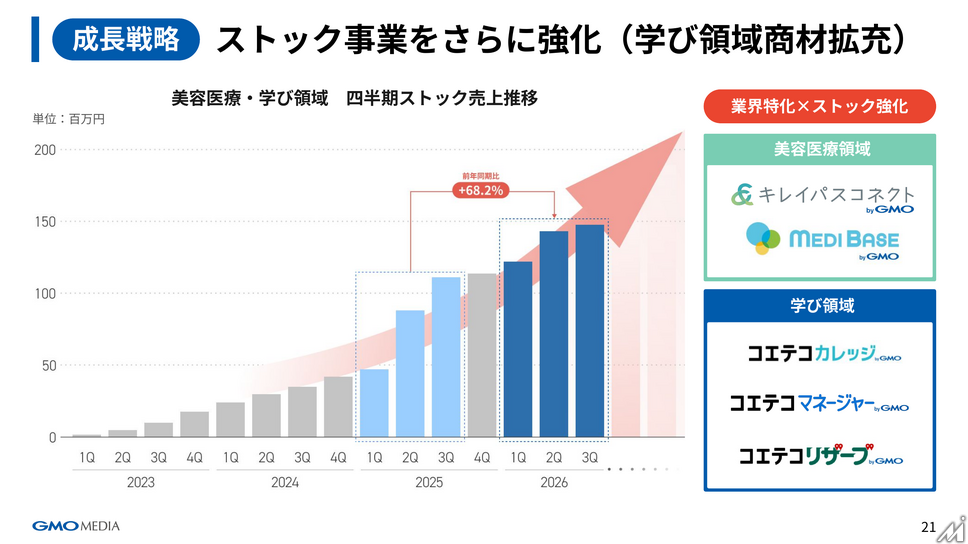
美容クリニック向け経営支援プラットフォーム「キレイパスコネクト byGMO」や、2025年5月に承継した電子カルテ・予約システム「MEDIBASE byGMO」の寄与に加え、学び領域では「コエテコカレッジ」「コエテコマネージャー」「コエテコStudy」など複数のストック型サービスで契約件数が継続的に純増しています。
セグメント別では、メディア事業の売上高が4,601百万円(同5.0%減)、営業利益485百万円(同30.7%減)。ソリューション事業は売上高365百万円(同33.9%減)、営業損失15百万円(前年同期は営業利益101百万円)となりました(決算短信)。
グループの不正アクセス事案、自社への影響は確認されず
同社は同じ企業グループのGMOインターネットが提供する「お名前.com デスクトップクラウド」への不正アクセス事案に触れ、自社システムは独立した環境で構築・運用しており、公表時点で同事案に起因する不正アクセスや情報漏洩は確認されていないと説明しています。
今回の業績予想修正は主に市況要因とPHP脆弱性対応を中心としたセキュリティ要因によるものであり、同不正アクセス事案による影響は現時点で明確に特定できていないため修正要因には含めていないとしています。
広告ゲーム・ソリューション事業の立て直し
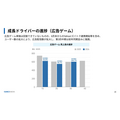
ポイント・ゲーム関連領域では広告単価の下落が続く一方、提携媒体ネットワークの拡大や6月末からのYahoo!ズバトク連携でユーザー数が拡大し、広告ゲームの第3四半期売上は前年同期並みに復調しました。
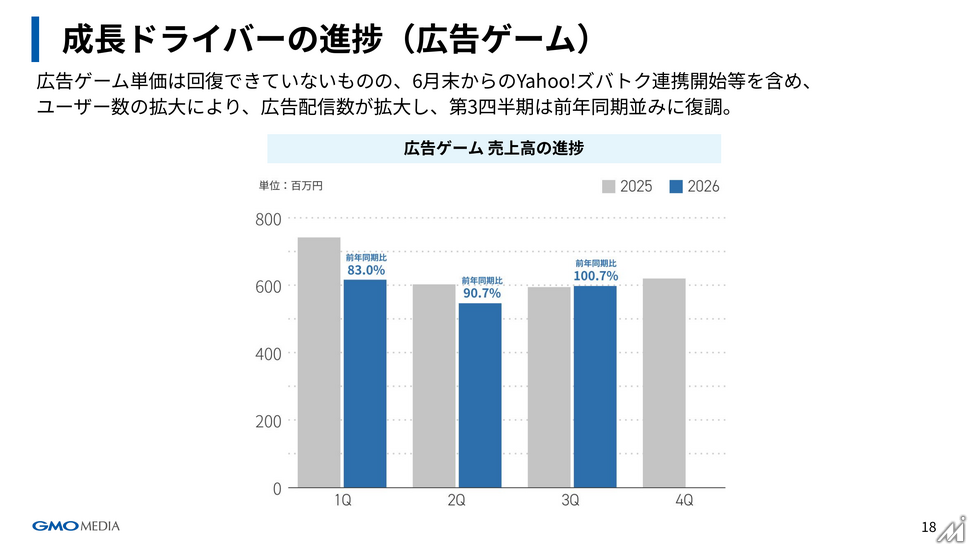
同社は広告単価の回復を前提とせず保守的に計画を立てる方針です。クーポン事業「くまポン」は一部美容系商材の競争過熱による売上減少を受け、人員などのリソースを成長事業であるキレイパスへ戦略的にシフトしています。
ソリューション事業では、ポイントCRMサービスの大口顧客における契約条件見直しの影響が継続したほか、成果報酬型広告プラットフォームは市場の成熟化に伴い広告主の直接出稿が増加し厳しい環境が続いています。同社は提携パートナー数の拡大と特定パートナーへの依存度低減を図るとともに、営業人材を学び関連事業のクライアント開拓にも振り向ける方針です。新規パイプラインは4件進行中としています。
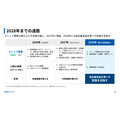
2028年までの収益回復ロードマップ
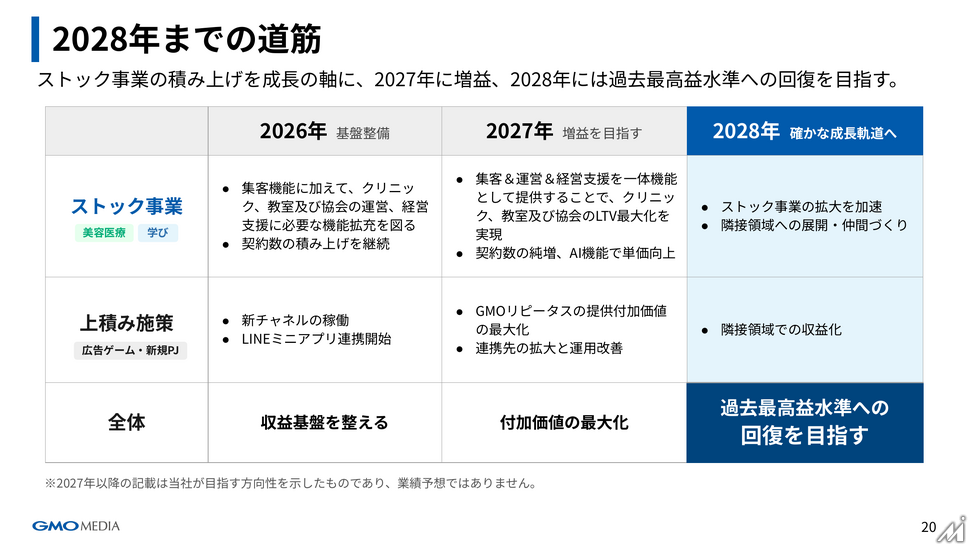
同社は2026年を収益基盤を整える年と位置づけ、2027年の増益、2028年の過去最高益水準への回復を目指す方向性を示しています。2026年はクリニック・教室・協会向けの集客機能に加え運営・経営支援に必要な機能拡充を進め、2027年には集客・運営・経営支援を一体機能として提供することでLTV最大化を図る計画です。2027年以降の記載はあくまで目指す方向性であり、業績予想ではないと明記しています。