ソーシャルワイヤーが発表した2027年3月期第2四半期(中間期)決算は、売上高1,970百万円(前年同期比30.4%増)、営業利益89百万円(同28.8%増)となりました。親会社株主に帰属する中間純利益は54百万円で前年同期比48.0%減となっています。
通期の連結業績予想は2026年10月30日公表分から変更なく、売上高4,350百万円(前期比23.8%増)、営業利益326百万円(同43.5%増)を見込んでいます(決算短信)。
純利益の大幅減は、前年同期に計上した関係会社株式売却益など一過性利益の反動によるもので、本業の収益力そのものが悪化したわけではないと会社は説明しています。
インフルエンサーPRが牽引、M&Aで前年の2倍に
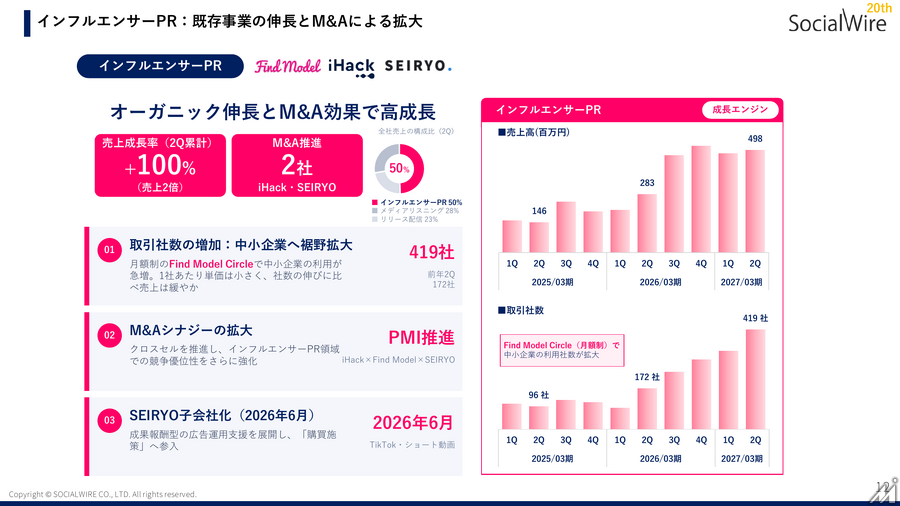
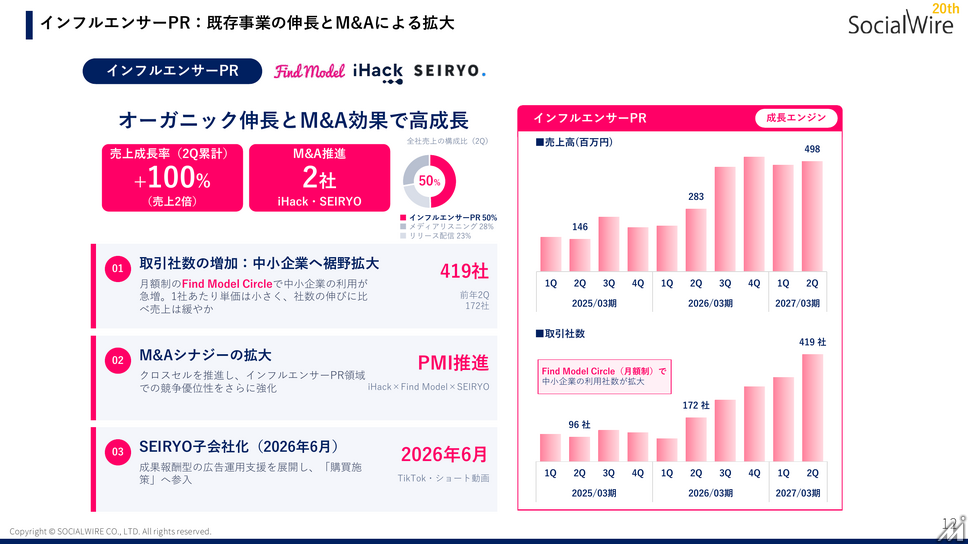
増収増益を支えたのはインフルエンサーPR事業です。同事業はM&Aの寄与も含め、売上高が前年同期の約2倍に拡大し、全社売上高に占める構成比も前年同期の23%から50%まで上昇しました。決算説明資料では、同事業の伸長を顧客数と顧客単価の両面での増加によるものと説明しています。
営業利益の増減要因を見ると、売上総利益は144百万円増加した一方、M&A子会社の人件費増加で40百万円、のれん償却費の増加(iHack・SEIRYO)で35百万円がそれぞれ利益を押し下げ、差し引きで営業利益は20百万円の増加(前年同期比29%増)となりました。
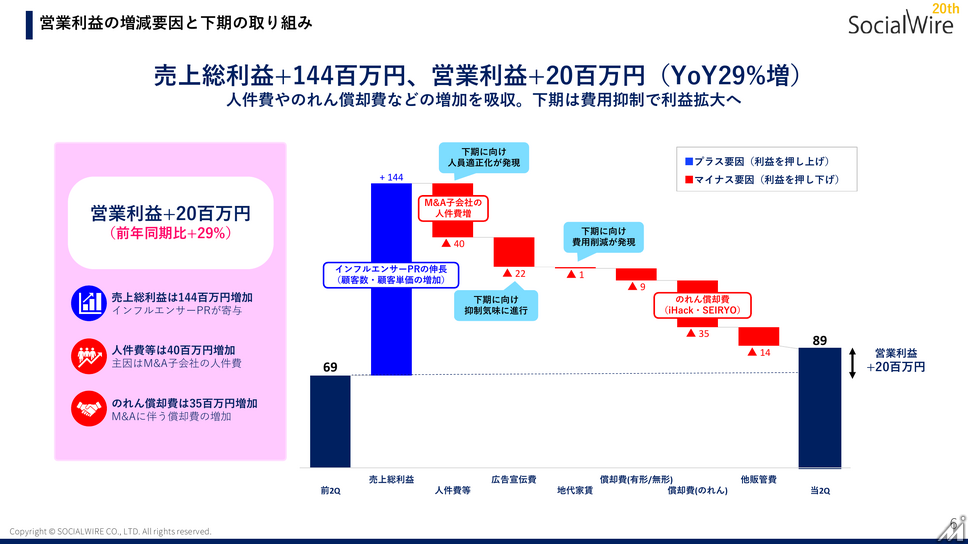
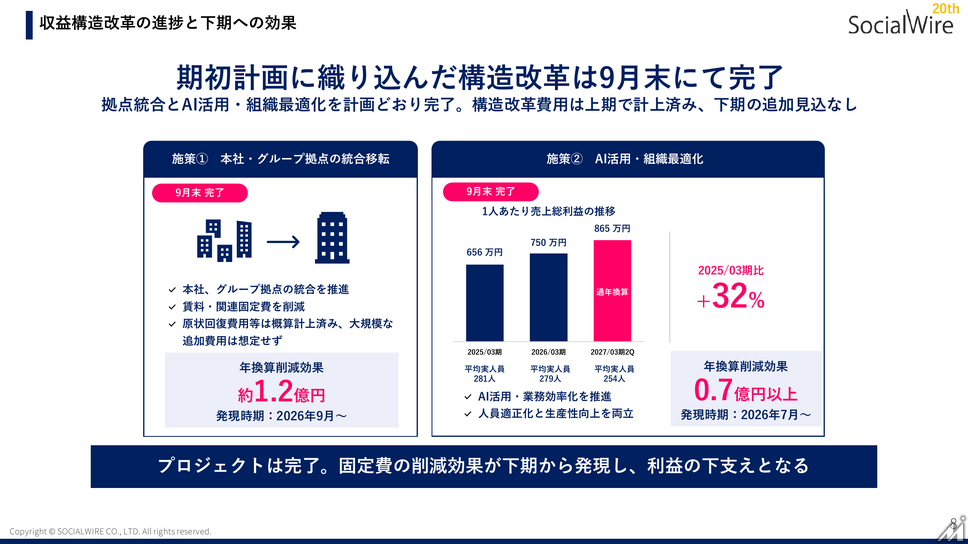
単純に差し引くと、売上総利益の増加分のうち半分強が新規連結した子会社の人件費・償却費負担で相殺された計算です(Media Innovationの試算)。会社は下期に向けて人員適正化と費用抑制の効果が発現するとしており、9月末までに拠点統合とAI活用による収益構造改革を完了させたと説明しています。
既存サービスは単価・ストック収益の改善へ
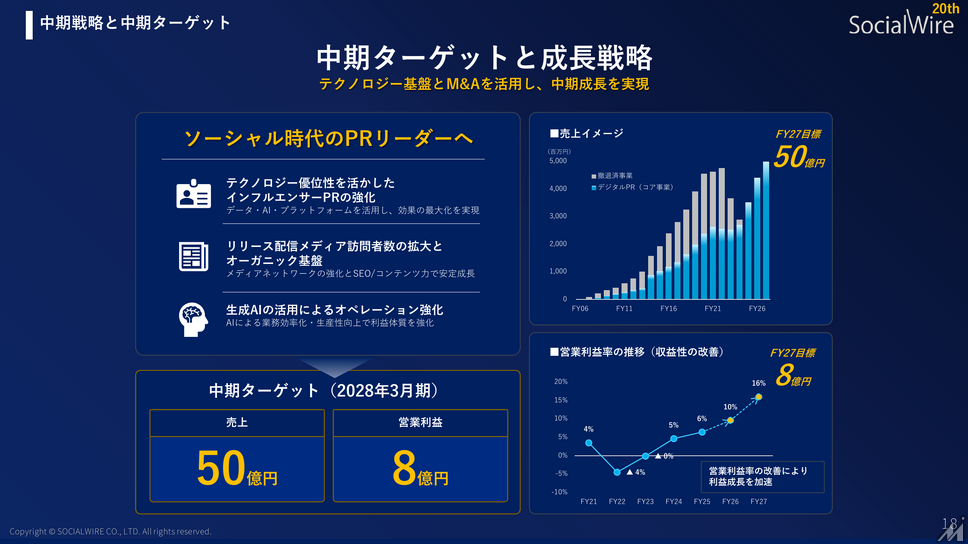
インフルエンサーPR以外の既存サービスについては、単価の引き上げとストック型収益の積み上げを課題に据えています。リリース配信サービスではメディアの訪問者数拡大とオーガニック流入基盤の強化を、全社的には生成AIを活用したオペレーション効率化を成長戦略の柱に掲げています。
同社は「ソーシャル時代のPRリーダーへ」というテーマを掲げ、テクノロジー優位性を生かしたインフルエンサーPRの強化を事業成長のドライバーと位置付けています。
M&Aによる成長基盤強化を継続
同社は2026年5月29日の取締役会で株式会社SEIRYOの全株式取得を決議し、連結子会社化しました。この影響で中間連結貸借対照表ののれんは前期末比217百万円増加し、863百万円となっています。借入金も同社株式取得の資金調達により266百万円増加しました。
中期成長戦略ではM&Aとテクノロジー活用による成長基盤の強化を掲げており、インフルエンサーPR領域での買収効果が今回の増収を支えた形です。今後はM&Aで取得した子会社群を含めた収益性の改善と、下期に見込む費用抑制の実現度合いが焦点になりそうです(決算説明資料)。