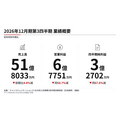
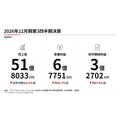
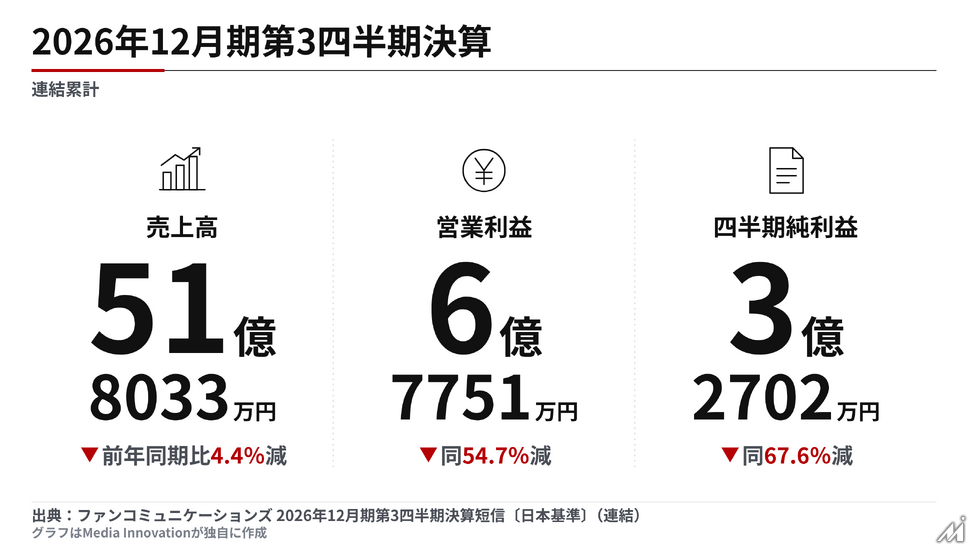
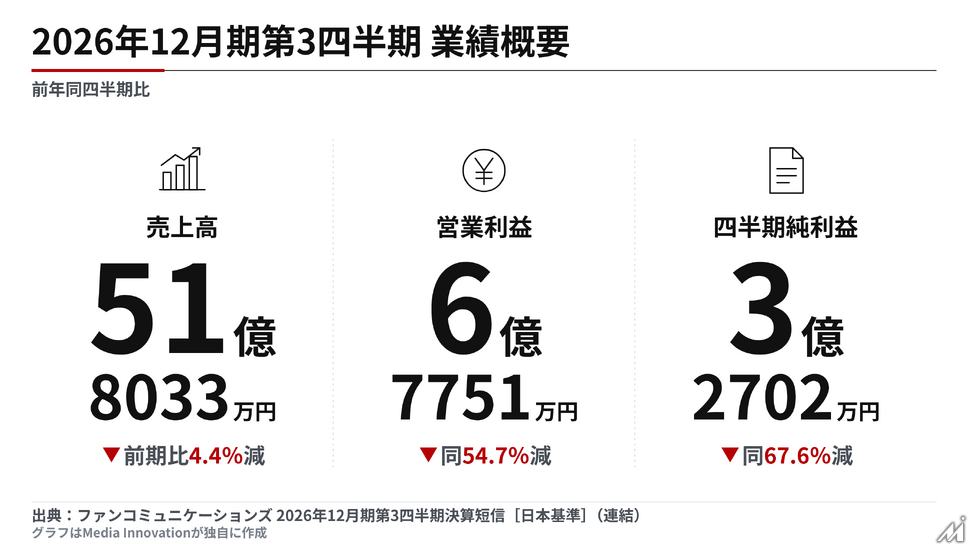
ファンコミュニケーションズは2026年12月期第3四半期決算を発表しました。売上高は51億8033万円(前年同四半期比4.4%減)、営業利益は6億7751万円(同54.7%減)にとどまり、親会社株主に帰属する四半期純利益も3億2702万円(同67.6%減)と大きく落ち込みました。
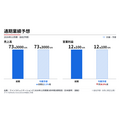
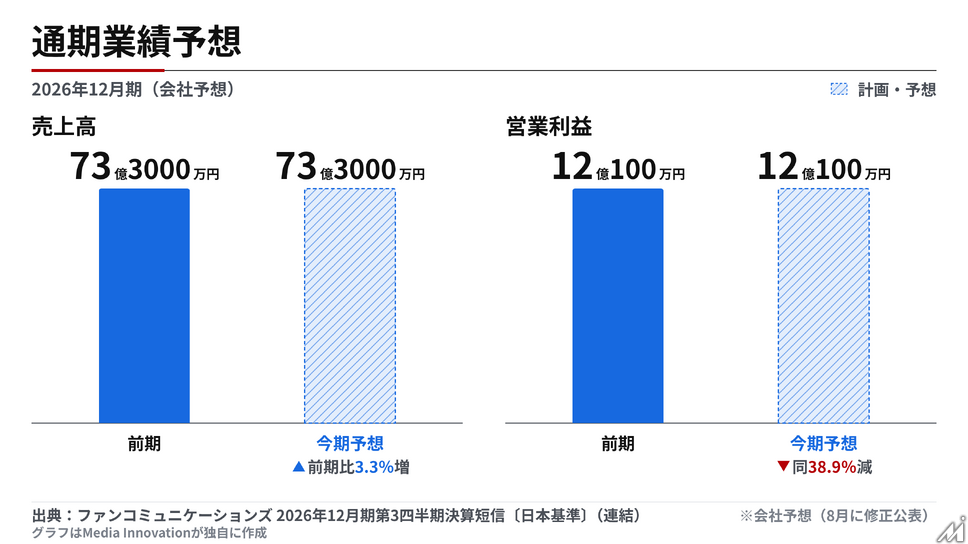
通期予想は売上高73億3000万円(前期比3.3%増)を見込む一方、営業利益は12億100万円(同38.9%減)としており、同社は8月に業績予想の修正と中期経営計画の取り下げをすでに公表しています(2026年12月期第3四半期決算短信)。
主力のA8.netは生成AIによる検索離れが構造要因に
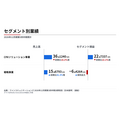
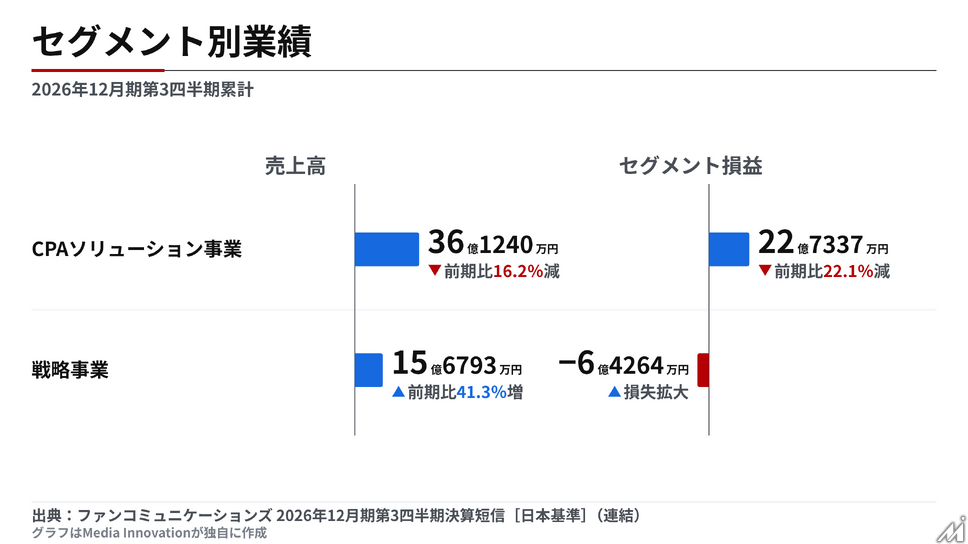
減益の主因は主力のCPAソリューション事業の落ち込みです。売上高は36億1240万円(前年同四半期比16.2%減)、セグメント利益は22億7337万円(同22.1%減)となりました。
会社は、特定の主要広告主の出稿予算減少を主因に、稼働広告主数の減少、コミッション率の低下、システム利用料・オプション広告収入の減少が重なったと説明しています。コミッション率の低下は、ポイント・リワード系メディアなど手数料率の低い取引の比率が上昇したことが背景にあるとしています。
とりわけ注目されるのは、生成AIの普及に伴う検索エンジン経由の成果の減少幅が第3四半期に入り拡大している点です。会社は、情報収集型の検索でユーザーがWebサイトへのクリックなしに回答を得るケースが増え、アフィリエイトメディアを含むSEO依存型のパートナーサイトへのオーガニックトラフィックが減少傾向にあると説明しています。
過去の若年層のSNSシフトとは異なり、今回は幅広い年齢層に及ぶ構造的な変化だとしており、デジタルマーケティング市場全体の転換点と捉えています。一方で、新規広告主の稼働開始に向けた準備支援を強化した結果、新規稼働を開始する広告主数は四半期を通じて増加したとしています。
戦略事業は増収も先行投資で損失拡大、四半期ベースでは改善傾向
「ファンマーケティング」「インフルエンサーマーケティング」「LINEマーケティング」「ゲームパブリッシング」などを展開する戦略事業は、売上高15億6793万円(前年同四半期比41.3%増)と各領域で取扱高が拡大しました。しかし上期を中心とした先行投資の負担からセグメント損失は6億4264万円(前年同四半期は5億386万円の損失)に拡大しています。
主な要因は、ゲームパブリッシング事業における上期の積極的な広告宣伝費投下とポイント還元費用増加による原価率の上昇、LINEマーケティング領域でのCRM機能開発投資の継続、ファンマーケティング領域での新たな収益源立ち上げ費用の増加です。
ただし第3四半期単独では改善の兆しも示されています。ゲームパブリッシング事業は広告宣伝費の投下が落ち着いたことで損失幅が縮小し、広告宣伝費を抑えつつも新作タイトルの投入で利用者数は増加しました。会社は原価率の上昇は引き続き課題とし、還元条件の見直しを進めているとしています。
インフルエンサーマーケティング領域では大型案件や継続契約型案件の実績化で損益が黒字に転じ、ファンマーケティング領域ではストック型収益が過去最高を更新しました。LINEマーケティング領域も成果が見込める顧客への集中により事業規模の拡大と損失幅の縮小が進んだとしています。
なお第2四半期に連結子会社化した株式会社レイリーの損益を当第3四半期から連結しています。会社は「プロシューマー・ハピネス」のビジョンのもと、生成AIの普及を新たな事業機会と捉え、自社のAI活用を推進しながらサービスの進化に取り組むとしており、戦略事業については投資の選択と集中による収益性改善を進める方針を示しています。