ランサーズが発表した2027年3月期第2四半期(中間期)決算は、売上高26億5600万円(前年同期比6.8%増)、営業利益5500万円(同50.7%増)の増収増益となりました。通期予想に対する営業利益の進捗率は18.4%で、前年同期の18.3%とほぼ同水準です。前年同期は結果的に通期予想を達成しており、会社は同じペースで推移していると説明しています(決算説明資料)。
増減要因 主力マッチング事業の売上は減少、利益はAI活用で確保
業績の内訳を見ると、主力の「マッチング」事業の売上高は23億2200万円から22億8000万円へと前年同期比2%減少しました。記事作成やデータ入力など定型的な業務領域で、生成AIによる代替が進み発注が縮小したためです。
一方で「コンサルティング&ソリューション(C&S)」事業の売上高は1億6400万円から3億7600万円へと2.3倍に拡大し、全社売上高に占める構成比は7%から14%に高まりました。マッチング事業で培った顧客基盤と人材を活用し、大手金融機関や大手コンサルティングファームからの受注が増えたことが押し上げ要因です。
営業利益の前年同期比の増加要因を見ると、マッチング事業がプラス800万円、C&S事業がプラス900万円と、両事業がほぼ同程度の規模で増益に寄与しています。マッチング事業は売上が減る中でも、審査業務へのAI導入など事業運営そのものの効率化で増益を確保しました。C&S事業は大手案件の受注拡大によりコンサルタント1人あたりの売上高が向上し、営業損益が改善したと説明しています。
AI代替と企業のAI活用需要、両方を取り込む事業構造へ
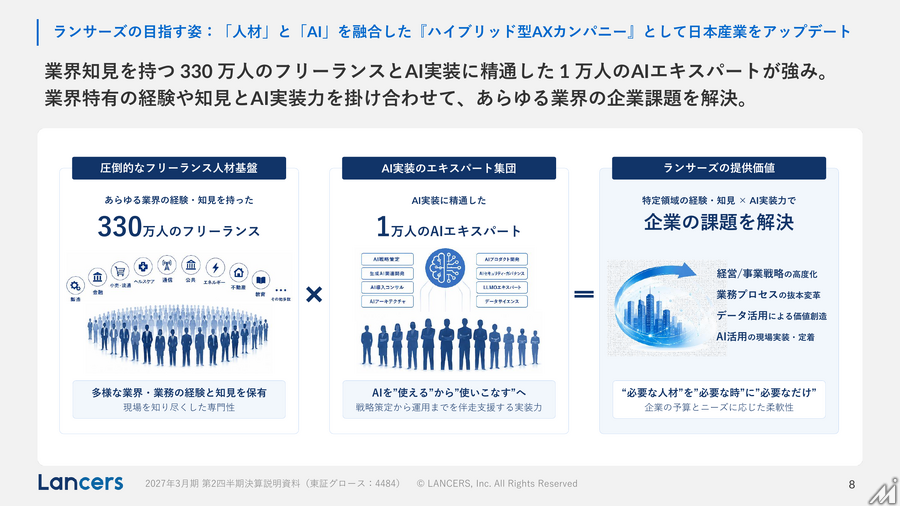
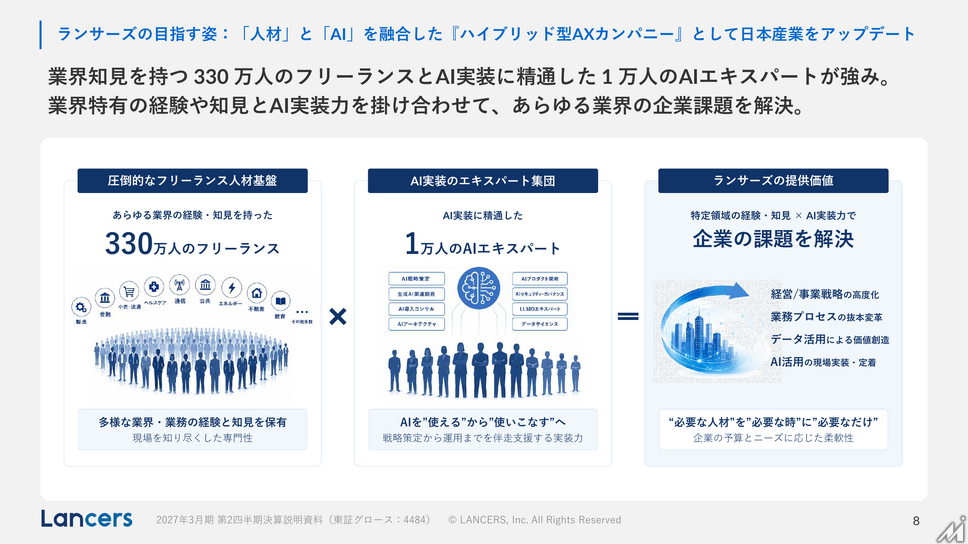
同社は「個のエンパワーメント」をミッションに掲げ、330万人のフリーランスと1万人のAIエキスパートを強みとした「ハイブリッド型AXカンパニー」を目指す方針を示しています。業界特有の知見とAI実装力を組み合わせ、企業の経営課題を戦略策定から現場実装まで支援する体制づくりを進めています。
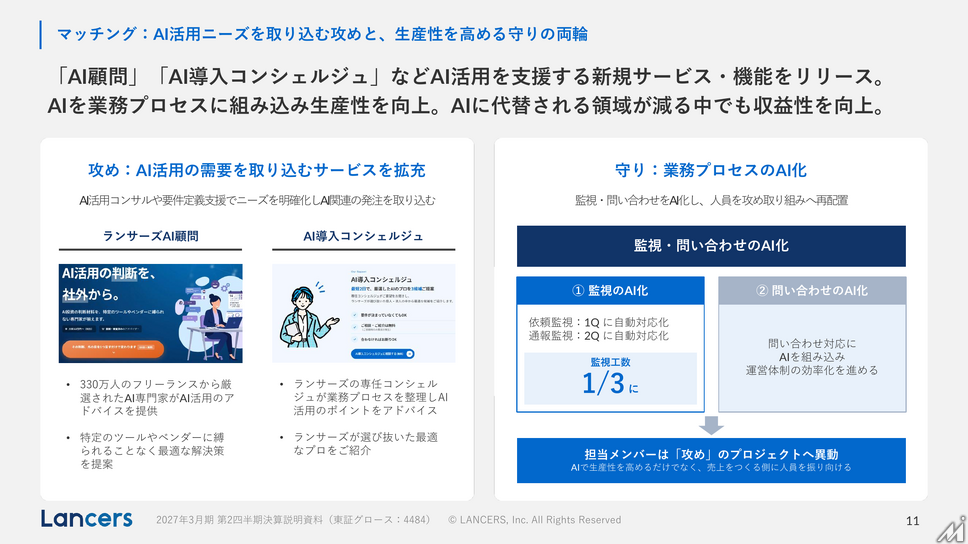
上期にはマッチング事業で、AI専門家が企業に助言する「ランサーズAI顧問」、業務プロセスを整理しAI活用のポイントを提案する「AI導入コンシェルジュ」を新たにリリースしました。定型業務の発注が縮小する一方で、AI実装支援やAI導入コンサルティングの需要は急速に拡大しているとし、需要構造の変化を捉えた高付加価値領域へのシフトを進めています。
C&S事業では、戦略コンサルティングの「Lancers Strategic Consulting」とシステムインテグレーションの「Lancers One's Solution」を連携提案する体制に加え、中堅企業向けの「ランサーズ生成AI Solution」、経営者向けAIコーチング「AX GYM」の提供を新たに開始しました。
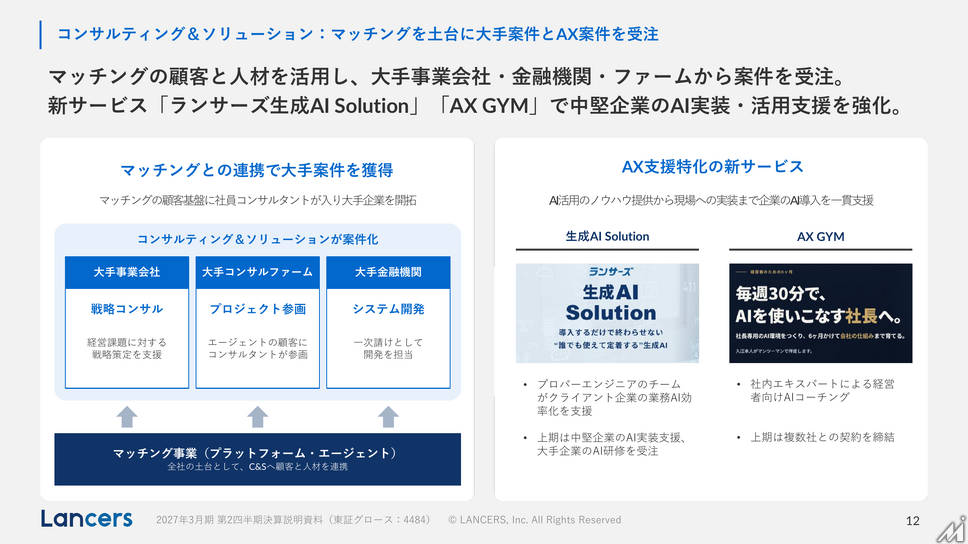
会社は中堅企業のAI実装支援や大手企業のAI研修などの受注を獲得しつつあるとし、まだ立ち上がりの段階にあると位置付けています。
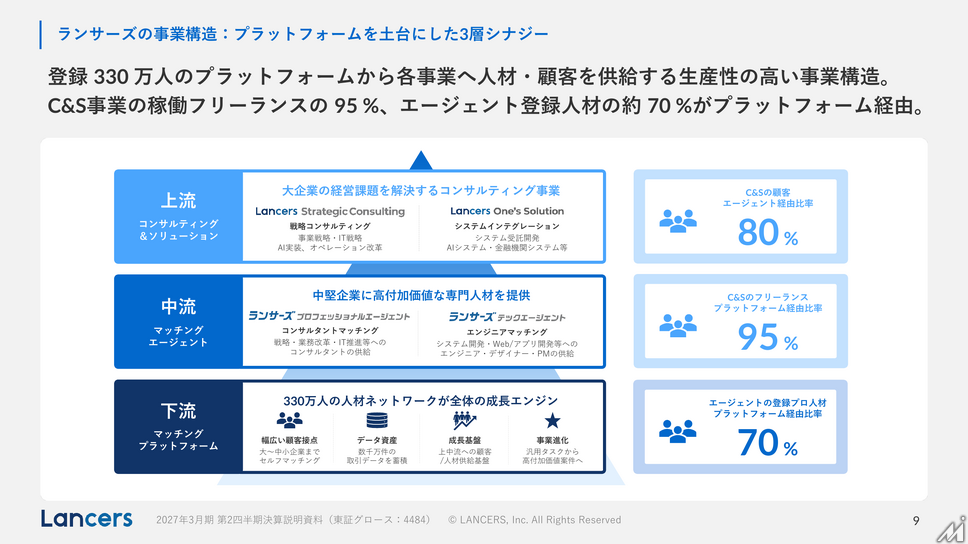
同社の事業構造は、330万人が登録するプラットフォームを土台に、マッチング・エージェント・C&Sへ顧客と人材を供給する3層構造です。C&S事業の稼働フリーランスの95%、エージェント登録人材の約70%がプラットフォーム経由で供給されており、下流の人材基盤が上流の高付加価値案件を支える循環モデルになっています。
下期は黒字転換への投資フェーズ、通期予想は据え置き
通期の連結業績予想は売上高63億円(前期比15.9%増)、営業利益3億円(同49.1%増)で、2026年5月公表時点から変更はありません。C&S事業については、下期の黒字転換とさらなる利益最大化を見据え、コンサルタント採用とAI関連新規事業への投資を継続する方針を示しています。
なお、中間連結会計期間においてMENTA株式会社を連結除外しており、連結範囲に変更が生じています。株主優待については2026年9月末基準で予定通り実施する見通しです。