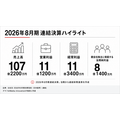
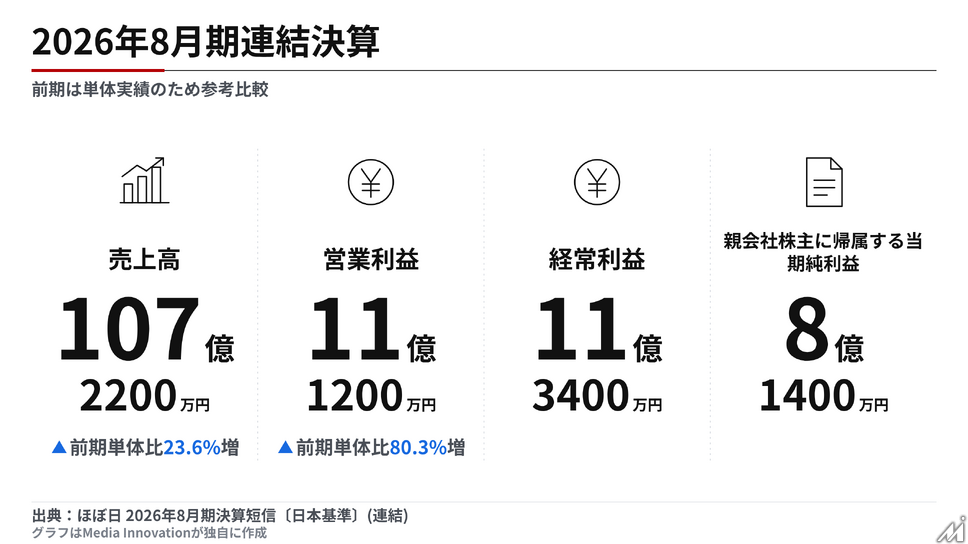
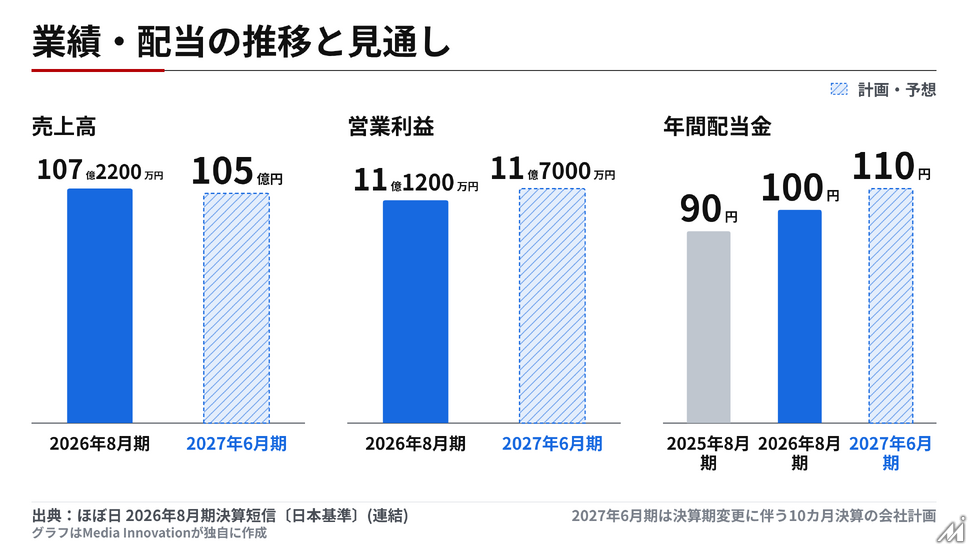
株式会社ほぼ日は10月14日、2026年8月期の連結決算を発表しました。売上高は107億2200万円、営業利益は11億1200万円、経常利益は11億3400万円、親会社株主に帰属する当期純利益は8億1400万円でした。
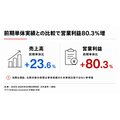
当期から連結財務諸表を作成しているため前期との連結ベースの比較はありませんが、参考となる前期単体実績と比べると売上高は23.6%増、営業利益は80.3%増と大きく伸びています(決算短信)。
期中には海外子会社のHobonichi Inc.を新規連結しており、グローバル展開の体制整備が進んでいることがうかがえます。同社は「ほぼ日」ウェブサイトのほか、動画サービス「ほぼ日の學校」、渋谷PARCOで展開する「ほぼ日曜日」、ギャラリーショップ「TOBICHI」、SNSアプリ「ドコノコ」、お買いものフェス「生活のたのしみ展」など、手帳を軸にしながらも多様な「場」とコンテンツを展開しています。
海外手帳・文具市場の構造変化を追い風に
同社が特に強調しているのが、海外の手帳・文具市場における消費者意識の変化です。生成AIやSNSが日常の基盤となる一方で、紙とペンを使って思考や感情を記録する「ジャーナリング」文化が若い世代を中心に拡大しているといいます。
これに伴い文具・生活雑貨の市場評価軸は、効率性や機能性を重視する「消費財」から、個人の内面や日々の暮らしに寄り添う存在へとシフトしているとの見方を示しています。海外有力経済誌や市場調査では、文具の世界観を愛好する「ステーショナリーコア(Stationerycore)」というトレンドも拡大しているとしています。
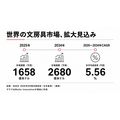
市場環境についても、Fortune Business Insights社の調査を引用し、世界の文房具市場は2025年の1658億米ドルから2034年には2680億米ドルへ拡大し、2026年から2034年の年平均成長率(CAGR)は5.56%になると見込まれていると紹介しています。手帳を中心とした商品群がこうした世界的な潮流に合致しているとの認識が、同社の海外展開強化の背景にあるとみられます。
一方で課題としては、世界的な物流コストや原材料費の高騰、各国の貿易規制の変化を挙げており、欧米におけるデミニミスルールの見直しなど通関・関税ルールの改定も含め、国際貿易環境の不透明感が続いているとしています。これに対しては、より精緻なコストコントロールと柔軟なサプライチェーンの再構築が不可欠だとの認識を示しています。
主力の手帳事業、ブランド・IPコラボを拡大
商品面では、主力の「ほぼ日手帳2026」を例年通り2025年9月1日から、4月はじまり版の「ほぼ日手帳2026 spring」を2026年2月1日から販売しました。
幅広いユーザーに手に取ってもらえるよう、新たなブランドやIP、アーティストとのコラボレーションを継続的に展開している点も明らかにしています。手帳という単一商品に依存するのではなく、コラボレーションによって新規顧客層の獲得を図る方針がうかがえます。
今後の見通しと配当
2027年6月期は決算期変更に伴い10カ月決算となる予定で、通期の業績予想は売上高105億円、営業利益11億7000万円、経常利益11億7000万円、親会社株主に帰属する当期純利益8億2000万円としています。決算期変更により前期との単純な増減率は算出していません。
配当については2026年8月期の年間配当金を100円(期末)とし、前期の90円から増配しました。2027年6月期は110円を予定しており、配当性向は31.1%を見込んでいます。